Thép Pomina (mã POM) — một trong những tên tuổi lâu năm trong ngành thép Việt Nam — vừa công bố báo cáo tài chính hợp nhất quý IV/2025 với kết quả kinh doanh tiếp tục ghi nhận thua lỗ sâu. Điều này diễn ra trong bối cảnh cổ phiếu POM lại bất ngờ trở thành tâm điểm chú ý của thị trường chứng khoán khi giá tăng mạnh trong thời gian gần đây, bất chấp kết quả kinh doanh bết bát.
Kết quả kinh doanh 2025 của Thép Pomina: Lỗ hơn 800 tỷ đồng
Theo báo cáo tài chính hợp nhất năm 2025, Thép Pomina ghi nhận:
-
Doanh thu thuần: 2.180 tỷ đồng, giảm khoảng 6–6,3% so với năm trước.
-
Lỗ sau thuế: khoảng 838,2 tỷ đồng, tiếp tục thua lỗ so với mức lỗ gần 991,5 tỷ đồng của năm 2024.
-
Đây là năm thứ 4 liên tiếp Thép Pomina kinh doanh thua lỗ kể từ khi thị trường thép gặp khó và các nhà máy phải tạm ngừng sản xuất.
Trong quý IV/2025, doanh nghiệp ghi nhận:
-
Doanh thu quý đạt khoảng 486 tỷ đồng, giảm 35% so với cùng kỳ năm trước.
-
Lỗ gộp: gần 6 tỷ đồng do giá vốn vượt doanh thu.
-
Lỗ sau thuế quý IV: khoảng 326 tỷ đồng, cao hơn mức lỗ 200 tỷ đồng cùng kỳ năm trước.
-
Chi phí tài chính tiếp tục tăng mạnh, trong đó chi phí lãi vay tăng từ 172 tỷ lên hơn 183 tỷ đồng.
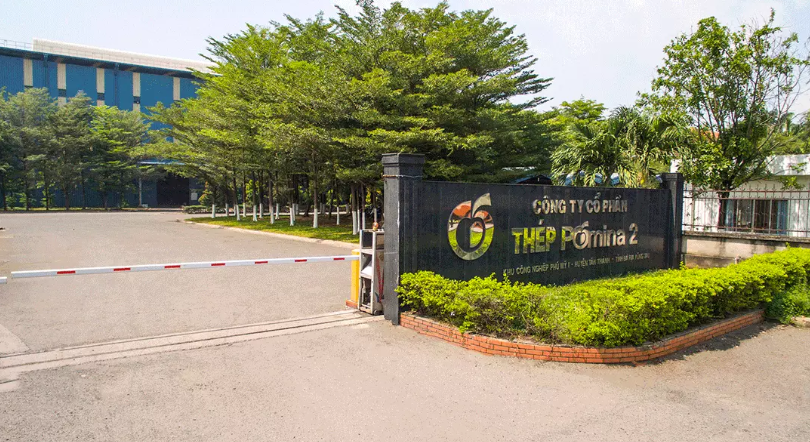
Thép Pomina thua lỗ nặng năm 2025
Lỗ lũy kế và tình trạng vốn chủ sở hữu
Kết quả thua lỗ kéo dài khiến Thép Pomina rơi vào tình trạng tài chính cực kỳ khó khăn:
-
Lỗ lũy kế tính đến 31/12/2025: hơn 3.485 tỷ đồng.
-
Vốn chủ sở hữu: âm 624–623 tỷ đồng, nghĩa là giá trị tài sản của công ty thấp hơn nợ phải trả.
-
Tổng tài sản giảm khoảng 10% so với đầu năm, còn khoảng 8.863 tỷ đồng.
-
Tiền mặt và tiền gửi ngân hàng: chỉ còn gần 29 tỷ đồng, trong khi nợ vay tài chính vẫn ở mức cao 5.965 tỷ đồng.
Ngoài ra, Pomina đang ghi nhận khoản chi phí xây dựng cơ bản dở dang hơn 5.700 tỷ đồng, tập trung vào dự án lò cao và lò EAF luyện phôi thép công suất 1 triệu tấn/năm tại Khu công nghiệp Phú Mỹ — một dự án dù tiềm năng nhưng chưa mang lại hiệu quả ngay lập tức.
Nguyên nhân thua lỗ và tình hình sản xuất — kinh doanh
Có nhiều yếu tố dẫn tới kết quả kinh doanh xấu của Thép Pomina trong năm 2025:
Sản lượng tiêu thụ giảm sút
Theo giải trình của doanh nghiệp, sản lượng tiêu thụ thép giảm mạnh khiến doanh thu từ hoạt động sản xuất kinh doanh tại các công ty con giảm theo. Điều này làm giảm doanh thu nhưng chi phí cố định và chi phí tài chính không giảm cùng chiều, tạo áp lực lớn lên lợi nhuận.
Chi phí quản lý và tài chính tăng cao
-
Chi phí tài chính, đặc biệt là lãi vay ngân hàng, tăng mạnh so với cùng kỳ.
-
Một phần chi phí quản lý được ghi nhận âm do việc kết chuyển chi phí khấu hao của tài sản cố định trong thời gian dừng sản xuất sang mục chi phí khác, ảnh hưởng tới cơ cấu báo cáo lợi nhuận nhưng không làm thay đổi tổng chi phí thực tế.
Việc dừng hoạt động một số nhà máy
Tình trạng nhiều nhà máy phải tạm ngừng sản xuất khiến chi phí cố định vẫn phát sinh trong khi không có doanh thu tương ứng, khiến Pomina tiếp tục thua lỗ trong nhiều quý liên tiếp.
Cổ phiếu tăng mạnh bất chấp thua lỗ: Có bất thường?
Một trong những điểm đáng chú ý nhất là diễn biến cổ phiếu POM trên thị trường chứng khoán:
-
Tính từ đầu tháng 11/2025, cổ phiếu POM đã tăng hơn 300% dù doanh nghiệp kinh doanh thua lỗ nặng.
-
Cổ phiếu hiện vẫn nằm trong diện cảnh báo và chỉ được phép giao dịch vào thứ Sáu hàng tuần do doanh nghiệp chậm nộp báo cáo tài chính kiểm toán quá hạn.
Nguyên nhân chính được giới đầu tư và chuyên gia phân tích nhận định là do một số thông tin hỗ trợ tâm lý thị trường:
-
Sự thay đổi trong ban lãnh đạo, với thông tin từng có liên hệ cán bộ quản trị giữa Pomina và VinMetal — một công ty thuộc hệ sinh thái Tập đoàn Vingroup.
-
Vingroup từng công bố hỗ trợ Pomina bằng các gói vay vốn lưu động với lãi suất 0% trong tối đa 2 năm và ưu tiên Pomina là nhà cung cấp cho hệ sinh thái dự án, kỳ vọng giúp doanh nghiệp cải thiện dòng tiền.
Tuy nhiên, nhiều chuyên gia lưu ý rằng diễn biến giá cổ phiếu có phần “bất thường” vì không phản ánh đúng tình hình kinh doanh nội tại, và cần thận trọng khi đầu tư vào các mã nằm trong diện cảnh báo.
Rủi ro và cơ hội phục hồi
Pomina đang ở ngã rẽ quan trọng — nếu không cải thiện được tình hình sản xuất kinh doanh và tình hình tài chính thì nguy cơ mất vốn chủ sở hữu và thậm chí bị hủy niêm yết hoàn toàn là rất cao.
Tuy nhiên, một số yếu tố có thể mở ra cơ hội phục hồi:
-
Tái cấu trúc hoạt động sản xuất và quản trị tài chính để giảm chi phí cố định và cải thiện hiệu quả vận hành.
-
Khai thác dự án lò cao và EAF luyện phôi thép để tạo ra sản lượng lớn và năng lực cạnh tranh cao hơn.
-
Huy động vốn và các đối tác chiến lược để giảm áp lực nợ vay và mở rộng đầu ra thị trường.
Tình hình kinh doanh thua lỗ kéo dài của Thép Pomina là một trong những ví dụ điển hình về khủng hoảng tài chính trong ngành thép Việt Nam giữa bối cảnh cạnh tranh gay gắt và chi phí tài chính tăng cao. Mặc dù cổ phiếu tăng mạnh, nhà đầu tư cần thận trọng vì diễn biến giá chỉ phản ánh kỳ vọng thị trường chứ không phải là kết quả kinh doanh tích cực. Đối với Pomina, câu chuyện phục hồi vẫn còn nhiều thách thức phía trước.