🔎Thanh tra Ngân hàng Nhà nước (NHNN) vừa công bố kết luận thanh tra đối với Công ty Tài chính TNHH Ngân hàng TMCP Sài Gòn – Hà Nội (SHBFinance).
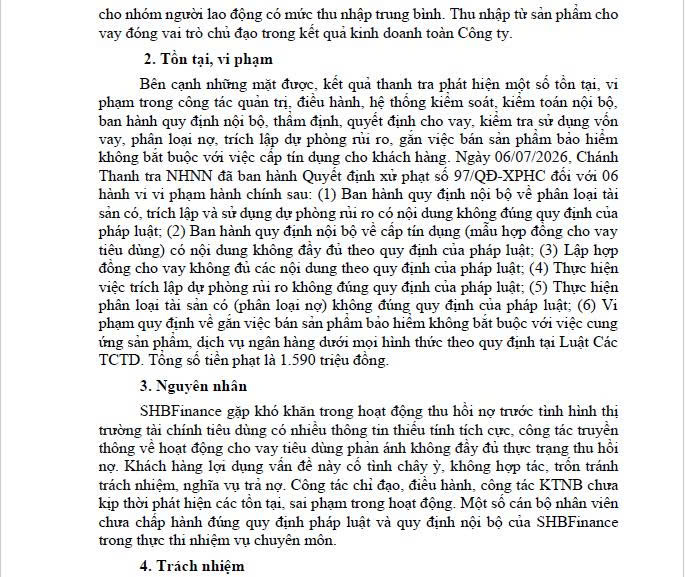
Theo thông báo, ngày 11/8/2026, Chánh Thanh tra NHNN đã ban hành Kết luận thanh tra số 40/KLTT-TTNH5 đối với SHBFinance. Kết quả thanh tra cho thấy doanh nghiệp có một số tồn tại, vi phạm trong hoạt động quản trị, điều hành, kiểm soát và cấp tín dụng.
📌 Theo kết luận thanh tra, trong thời kỳ thanh tra, SHBFinance đảm bảo số lượng thành viên Hội đồng thành viên (HĐTV), Chủ tịch HĐTV và thành viên Ban kiểm soát theo quy định. Các thành viên HĐTV, Ban kiểm soát thuộc danh sách được NHNN chấp thuận.
Tổng Giám đốc SHBFinance Khlon Olena cũng đáp ứng điều kiện, tiêu chuẩn theo quy định và được HĐTV bổ nhiệm trên cơ sở danh sách được NHNN chấp thuận.
💻 Thanh tra NHNN ghi nhận SHBFinance đã xây dựng mô hình kinh doanh đa kênh, đa dạng hóa sản phẩm và tăng cường ứng dụng công nghệ số nhằm nâng cao chất lượng dịch vụ, hiệu quả vận hành. Công ty cũng mở rộng hệ sinh thái qua các kênh số, hợp tác với ví điện tử và ứng dụng công nghệ để mở rộng khả năng tiếp cận vốn cho nhóm người lao động có thu nhập trung bình.
Thu nhập từ hoạt động cho vay vẫn đóng vai trò chủ đạo trong kết quả kinh doanh của SHBFinance.
⚠️ Tuy nhiên, kết quả thanh tra cũng phát hiện một số tồn tại, vi phạm liên quan đến công tác quản trị, điều hành, hệ thống kiểm soát, kiểm toán nội bộ, ban hành quy định nội bộ và hoạt động cấp tín dụng.
Các vấn đề được chỉ ra gồm công tác thẩm định, quyết định cho vay, kiểm tra sử dụng vốn vay, phân loại nợ, trích lập dự phòng rủi ro và việc gắn bán sản phẩm bảo hiểm không bắt buộc với hoạt động cấp tín dụng.
💰 Trước đó, ngày 6/7/2026, Chánh Thanh tra NHNN đã ban hành Quyết định xử phạt số 97/QĐ-XPHC đối với SHBFinance với 6 hành vi vi phạm hành chính. Tổng số tiền phạt là 1,59 tỷ đồng.
Cụ thể, các hành vi vi phạm gồm:
- Ban hành quy định nội bộ về phân loại tài sản có, trích lập và sử dụng dự phòng rủi ro có nội dung không đúng quy định pháp luật.
- Ban hành quy định nội bộ về cấp tín dụng, trong đó có mẫu hợp đồng cho vay tiêu dùng, không đầy đủ nội dung theo quy định.
- Lập hợp đồng cho vay không đủ các nội dung theo quy định pháp luật.
- Thực hiện trích lập dự phòng rủi ro không đúng quy định.
- Thực hiện phân loại tài sản có, phân loại nợ không đúng quy định.
- Vi phạm quy định về gắn việc bán sản phẩm bảo hiểm không bắt buộc với việc cung ứng sản phẩm, dịch vụ ngân hàng dưới mọi hình thức.
📉 Về nguyên nhân, Thanh tra NHNN cho biết SHBFinance gặp khó khăn trong công tác thu hồi nợ trong bối cảnh thị trường tài chính tiêu dùng xuất hiện nhiều thông tin thiếu tích cực.
Theo kết luận, công tác truyền thông về hoạt động cho vay tiêu dùng chưa phản ánh đầy đủ thực trạng thu hồi nợ, trong khi một bộ phận khách hàng lợi dụng vấn đề này để chây ỳ, không hợp tác hoặc trốn tránh nghĩa vụ trả nợ.
Bên cạnh đó, công tác chỉ đạo, điều hành và kiểm toán nội bộ chưa kịp thời phát hiện các tồn tại, sai phạm. Một số cán bộ, nhân viên chưa chấp hành đúng quy định pháp luật và quy định nội bộ trong quá trình thực hiện nhiệm vụ.
📋 Về trách nhiệm, HĐTV, Ban kiểm soát, Ban điều hành, Hội đồng Xử lý rủi ro và các đơn vị liên quan chịu trách nhiệm đối với những tồn tại, vi phạm được phát hiện trong quá trình thanh tra, tùy theo vai trò quản trị, điều hành, kiểm soát, tham mưu, phê duyệt, kiểm tra và giám sát.
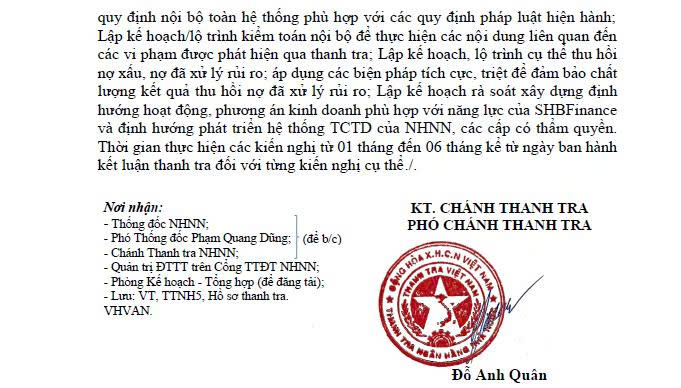
🚨 Căn cứ kết quả thanh tra, Thanh tra NHNN yêu cầu SHBFinance thực hiện 3 kiến nghị chung và 5 kiến nghị cụ thể. Trong đó, doanh nghiệp phải chấm dứt ngay và không để tái diễn các hành vi vi phạm pháp luật được nêu trong kết luận thanh tra; đồng thời nghiêm túc kiểm điểm trách nhiệm và rút kinh nghiệm đối với các tồn tại, vi phạm theo từng cấp quản lý.
💵 Đáng chú ý, SHBFinance được yêu cầu xây dựng kế hoạch tăng vốn và khắc phục tình trạng lỗ lũy kế. Công ty cũng phải rà soát toàn bộ văn bản, quy định nội bộ nhằm đảm bảo phù hợp với pháp luật hiện hành.
Bên cạnh đó, SHBFinance phải xây dựng kế hoạch kiểm toán nội bộ đối với các nội dung liên quan đến vi phạm được phát hiện; lập kế hoạch, lộ trình cụ thể để thu hồi nợ xấu và các khoản nợ đã xử lý rủi ro, đồng thời áp dụng các biện pháp tích cực nhằm nâng cao hiệu quả thu hồi.
📌 Thanh tra NHNN cũng yêu cầu SHBFinance rà soát, xây dựng định hướng hoạt động và phương án kinh doanh phù hợp với năng lực của công ty cũng như định hướng phát triển hệ thống tổ chức tín dụng.
Thời hạn thực hiện các kiến nghị được yêu cầu trong khoảng từ 1 đến 6 tháng kể từ ngày ban hành kết luận thanh tra, tùy từng nội dung.