CTCP Tập đoàn PC1 (PC1) vừa công bố báo cáo tài chính hợp nhất quý 1/2026 sau thời gian chậm công bố thông tin. Kết quả kinh doanh ghi nhận sự cải thiện đáng kể về lợi nhuận nhờ đóng góp từ mảng bất động sản dân dụng cùng khoản doanh thu tài chính tăng mạnh từ hoạt động thoái vốn.
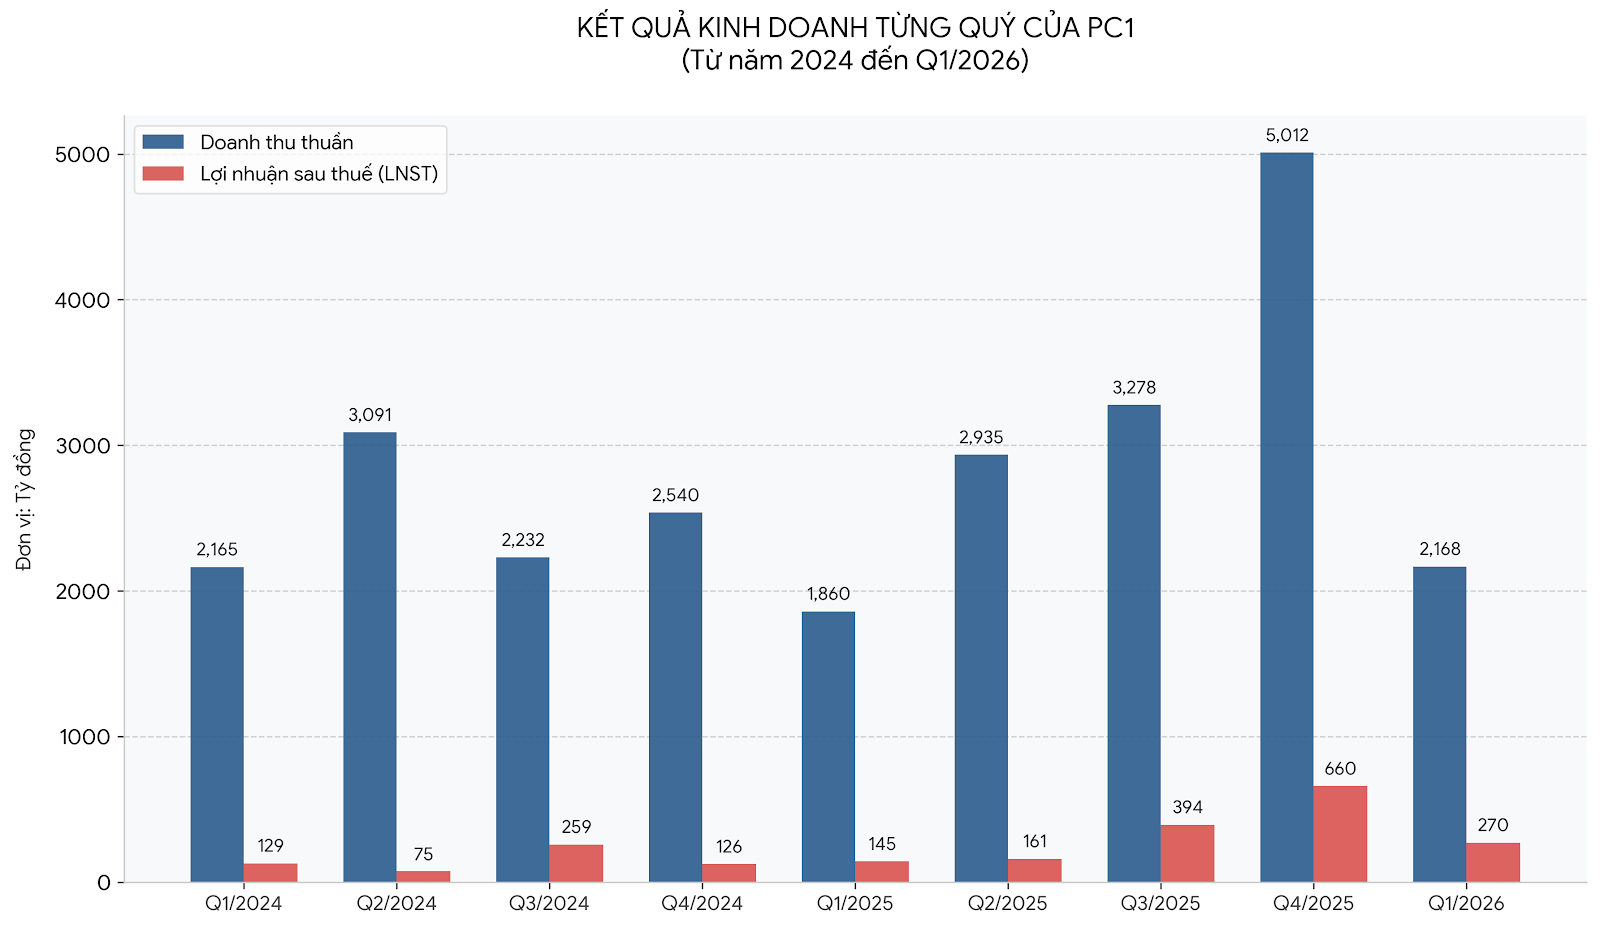
Trong ba tháng đầu năm, doanh thu thuần của doanh nghiệp đạt 2.168 tỷ đồng, tăng khoảng 17% so với cùng kỳ năm trước. Trong đó, hoạt động xây lắp và cung cấp thiết bị điện tiếp tục là nguồn thu chủ lực với doanh thu xấp xỉ 957 tỷ đồng, tăng hơn 30%. Đáng chú ý, mảng bất động sản bắt đầu ghi nhận doanh thu khoảng 177 tỷ đồng từ dự án Tháp Vàng, trong khi cùng kỳ năm ngoái dự án này vẫn trong giai đoạn triển khai nên chưa đóng góp doanh thu.
Dù doanh thu tăng trưởng tích cực, biên lợi nhuận gộp của PC1 lại thu hẹp do giá vốn tăng nhanh hơn tốc độ tăng doanh thu. Lợi nhuận gộp theo đó chỉ nhích nhẹ lên khoảng 467 tỷ đồng.
Điểm nổi bật trong kỳ đến từ hoạt động tài chính khi doanh thu tài chính tăng đột biến lên hơn 184 tỷ đồng, cao gấp gần 5 lần cùng kỳ. Nguyên nhân chủ yếu do công ty hoàn tất thanh lý khoản đầu tư tại một doanh nghiệp liên kết, mang về khoản lãi khoảng 120 tỷ đồng. Ngoài ra, doanh thu từ lãi tiền gửi và cho vay cũng tăng mạnh, đạt hơn 56 tỷ đồng.
Ở chiều ngược lại, chi phí lãi vay và trái phiếu tiếp tục tạo áp lực lớn lên kết quả kinh doanh với giá trị hơn 183 tỷ đồng. Chi phí quản lý doanh nghiệp cũng tăng hơn 20% so với cùng kỳ.
Sau khi khấu trừ các loại chi phí, lợi nhuận sau thuế hợp nhất quý I/2026 của PC1 đạt gần 270 tỷ đồng, tăng khoảng 86% so với cùng kỳ năm trước. Nếu tính riêng lợi nhuận thuộc về cổ đông công ty mẹ, mức tăng trưởng cao hơn đáng kể nhờ nền so sánh thấp của năm ngoái.
Năm 2026, PC1 đặt mục tiêu doanh thu hợp nhất 15.618 tỷ đồng và lợi nhuận sau thuế hơn 1.056 tỷ đồng. Như vậy sau quý đầu năm, doanh nghiệp đã hoàn thành khoảng 14% kế hoạch doanh thu và gần 1/4 mục tiêu lợi nhuận cả năm.
Tính đến ngày 31/3/2026, tổng tài sản của PC1 đạt gần 24.840 tỷ đồng, tăng nhẹ so với đầu năm. Lượng tiền mặt, tiền gửi và các khoản cho vay duy trì ở mức cao hơn 5.600 tỷ đồng. Bên cạnh đó, doanh nghiệp còn ghi nhận hơn 2.500 tỷ đồng các khoản phải thu ngắn hạn khách hàng và khoảng 1.500 tỷ đồng hàng tồn kho.
Danh mục đầu tư vào các công ty liên doanh, liên kết của PC1 giảm xuống còn xấp xỉ 1.500 tỷ đồng sau khi doanh nghiệp thực hiện thoái vốn tại một đơn vị liên kết trong quý I/2026. Song song với đó, PC1 cũng gia tăng đáng kể quy mô đầu tư vào các dự án đang triển khai, đặc biệt ở lĩnh vực năng lượng và hạ tầng công nghiệp.
Theo báo cáo tài chính, tại thời điểm 31/3/2026, chi phí sản xuất kinh doanh dở dang của doanh nghiệp đạt hơn 959 tỷ đồng, giảm nhẹ so với đầu năm. Trong cơ cấu, mảng xây lắp, cung cấp thiết bị điện và phát triển hạ tầng khu công nghiệp chiếm tỷ trọng lớn nhất với gần 411 tỷ đồng. Hoạt động đầu tư kinh doanh bất động sản đứng kế tiếp với quy mô hơn 316 tỷ đồng.
Đáng chú ý, chi phí dở dang thuộc lĩnh vực sản xuất công nghiệp tăng mạnh chỉ sau một quý, từ khoảng 78 tỷ đồng lên gần 209 tỷ đồng. Bên cạnh đó, giá trị xây dựng cơ bản dở dang của PC1 ghi nhận mức tăng mạnh gần 47% so với đầu năm, lên khoảng 1.688 tỷ đồng. Nguồn vốn đầu tư chủ yếu tập trung vào các dự án quy mô lớn như thủy điện Bảo Lạc A với hơn 651 tỷ đồng, thủy điện Thượng Hà khoảng 388 tỷ đồng, dự án Nhà máy sản xuất kết cấu thép Quốc tế hơn 303 tỷ đồng và giai đoạn 2 của KCN NHIZ với hơn 307 tỷ đồng.
Về cơ cấu nguồn vốn, nợ phải trả của PC1 ở mức hơn 15.700 tỷ đồng, trong đó dư nợ vay và trái phiếu chiếm khoảng 12.300 tỷ đồng. Quy mô vay nợ lớn khiến áp lực chi phí tài chính vẫn là yếu tố đáng chú ý đối với doanh nghiệp trong thời gian tới.
Liên quan đến hoạt động quản trị, PC1 cho biết bộ máy điều hành và các hoạt động sản xuất kinh doanh của tập đoàn hiện vẫn diễn ra ổn định. Doanh nghiệp khẳng định các mảng năng lượng, công nghiệp, vận hành nhà máy và các dự án trong nước, quốc tế vẫn được triển khai bình thường, đồng thời các nghĩa vụ với đối tác, ngân hàng và khách hàng tiếp tục được đảm bảo theo cam kết.