Sau giải trình chênh lệch số liệu trước và sau kiểm toán đã phản ánh bức tranh tài chính kém tích cực của Công ty CP Đại Thiên Lộc trong bối cảnh ngành thép còn nhiều biến động và áp lực cạnh tranh chưa hạ nhiệt.
Công ty Cổ phần Đại Thiên Lộc vừa công bố văn bản giải trình chênh lệch số liệu trước và sau kiểm toán báo cáo tài chính năm 2025, gửi tới Ủy ban Chứng khoán Nhà nước và Sở Giao dịch Chứng khoán TP.HCM. Đáng chú ý, mức lỗ sau kiểm toán tăng đáng kể so với số liệu doanh nghiệp tự lập trước đó.
Theo đó, báo cáo tài chính công ty mẹ năm 2025 trước kiểm toán ghi nhận lỗ sau thuế gần 121,2 tỷ đồng. Sau kiểm toán, khoản lỗ được điều chỉnh lên 145,7 tỷ đồng, tăng thêm 24,5 tỷ đồng.
Doanh nghiệp cho biết, trong quá trình kiểm toán, kiểm toán viên đã điều chỉnh tăng khoản trích lập dự phòng phải thu đối với công ty con, đồng thời thực hiện một số bút toán nhằm đảm bảo tuân thủ quy định kế toán. Các điều chỉnh này làm thay đổi một số chỉ tiêu trên bảng cân đối kế toán và kéo giảm lợi nhuận sau thuế.
Ở báo cáo tài chính hợp nhất năm 2025 trước kiểm toán ghi nhận lỗ gần 121,2 tỷ đồng, trong khi sau kiểm toán, khoản lỗ tăng lên 161,5 tỷ đồng, tương ứng giảm thêm hơn 40,3 tỷ đồng.
Nguyên nhân chủ yếu đến từ việc kiểm toán viên ghi nhận bổ sung khoản thuế thu nhập doanh nghiệp hoãn lại, cùng với các điều chỉnh kế toán liên quan, qua đó làm gia tăng mức lỗ sau thuế.

Kết quả kinh doanh 2025 lao dốc so với năm trước
Trong đợt giải trình này, Đại Thiên Lộc cũng làm rõ chênh lệch số liệu giữa hai năm 2025 và 2024.
Trên báo cáo tài chính công ty mẹ, doanh thu thuần năm 2025 đạt 1.112 tỷ đồng, tăng 292 tỷ đồng so với mức 820,1 tỷ đồng của năm trước. Tuy nhiên, lợi nhuận sau thuế lại chuyển từ mức lãi 961 triệu đồng năm 2024 sang lỗ 145,7 tỷ đồng trong năm 2025, tương ứng mức giảm lên tới 146,6 tỷ đồng.
Ở cấp độ hợp nhất, doanh thu thuần năm 2025 đạt gần 1.863 tỷ đồng, giảm 103,8 tỷ đồng so với mức 1.966 tỷ đồng của năm 2024. Lợi nhuận sau thuế hợp nhất ghi nhận lỗ 161,5 tỷ đồng, trong khi năm trước lãi 4,2 tỷ đồng, tương ứng mức giảm 165,7 tỷ đồng.
Theo giải trình của doanh nghiệp, trong năm 2025, doanh thu công ty mẹ tăng trưởng nhờ đẩy mạnh tiêu thụ hàng tồn kho trong bối cảnh giá bán thị trường cải thiện. Tuy nhiên, lợi nhuận lại suy giảm mạnh do nhiều yếu tố bất lợi.
Cụ thể, thị trường xuất khẩu sụt giảm, trong khi thị trường nội địa cạnh tranh gay gắt khiến biên lợi nhuận bị thu hẹp. Bên cạnh đó, giá vốn hàng tồn kho ở mức cao cũng tạo áp lực lớn lên hiệu quả kinh doanh.
Ở cấp độ hợp nhất, doanh thu và lợi nhuận đều giảm so với năm trước, chủ yếu do biến động giá nguyên liệu thép cán nóng, nhu cầu xuất khẩu yếu và cạnh tranh nội địa gia tăng. Những yếu tố này khiến chi phí đầu vào duy trì ở mức cao, kéo lợi nhuận năm 2025 giảm sâu so với năm 2024.
Từ “ngũ đại gia” ngành tôn mạ đến chu kỳ khó khăn kéo dài
Đại Thiên Lộc từng là một trong “ngũ đại gia” của ngành tôn mạ Việt Nam, được thành lập từ năm 2001. Doanh nghiệp chuyên sản xuất và kinh doanh các sản phẩm thép dẹt như thép cán nóng (HRC), thép cán nguội (CRC), tôn mạ kẽm, tôn lạnh và tôn màu. Công ty niêm yết trên HOSE vào năm 2010 sau giai đoạn tăng trưởng mạnh.
Giai đoạn 2016–2017 được xem là thời kỳ đỉnh cao khi doanh nghiệp đạt lợi nhuận kỷ lục, cổ phiếu tăng hơn 5 lần. Tuy nhiên, từ năm 2018, Đại Thiên Lộc bắt đầu đối mặt với khó khăn do các biện pháp bảo hộ thương mại, khiến xuất khẩu sụt giảm mạnh và cạnh tranh nội địa gia tăng.
Dù từng hưởng lợi trong giai đoạn 2020–2021 khi giá thép HRC tăng cao do đứt gãy nguồn cung, đà tăng trưởng này không duy trì được lâu. Từ năm 2022 đến nay, doanh nghiệp quay lại trạng thái thua lỗ và vẫn đang đối mặt với nhiều thách thức trong hoạt động kinh doanh.
Trước đó, dữ liệu trên bảng cân đối kế toán Đại Thiên Lộc công bố cho thấy doanh nghiệp đang đối mặt với áp lực thanh khoản. Tại thời điểm cuối năm 2025, Đại Thiên Lộc ghi nhận gần 1.300 tỷ đồng tài sản ngắn hạn, trong đó phần lớn tập trung ở các khoản phải thu (khoảng 400 tỷ đồng) và hàng tồn kho (835 tỷ đồng). Đáng chú ý, lượng tiền mặt của doanh nghiệp chỉ còn hơn 10 tỷ đồng.
Ở chiều ngược lại, nợ phải trả ngắn hạn ở mức cao, lên tới 1.250 tỷ đồng vào cuối năm 2025. Trong đó, dư nợ vay tài chính ngắn hạn chiếm tỷ trọng lớn, gần 920 tỷ đồng, qua đó gia tăng áp lực lên khả năng thanh toán của doanh nghiệp trong ngắn hạn.
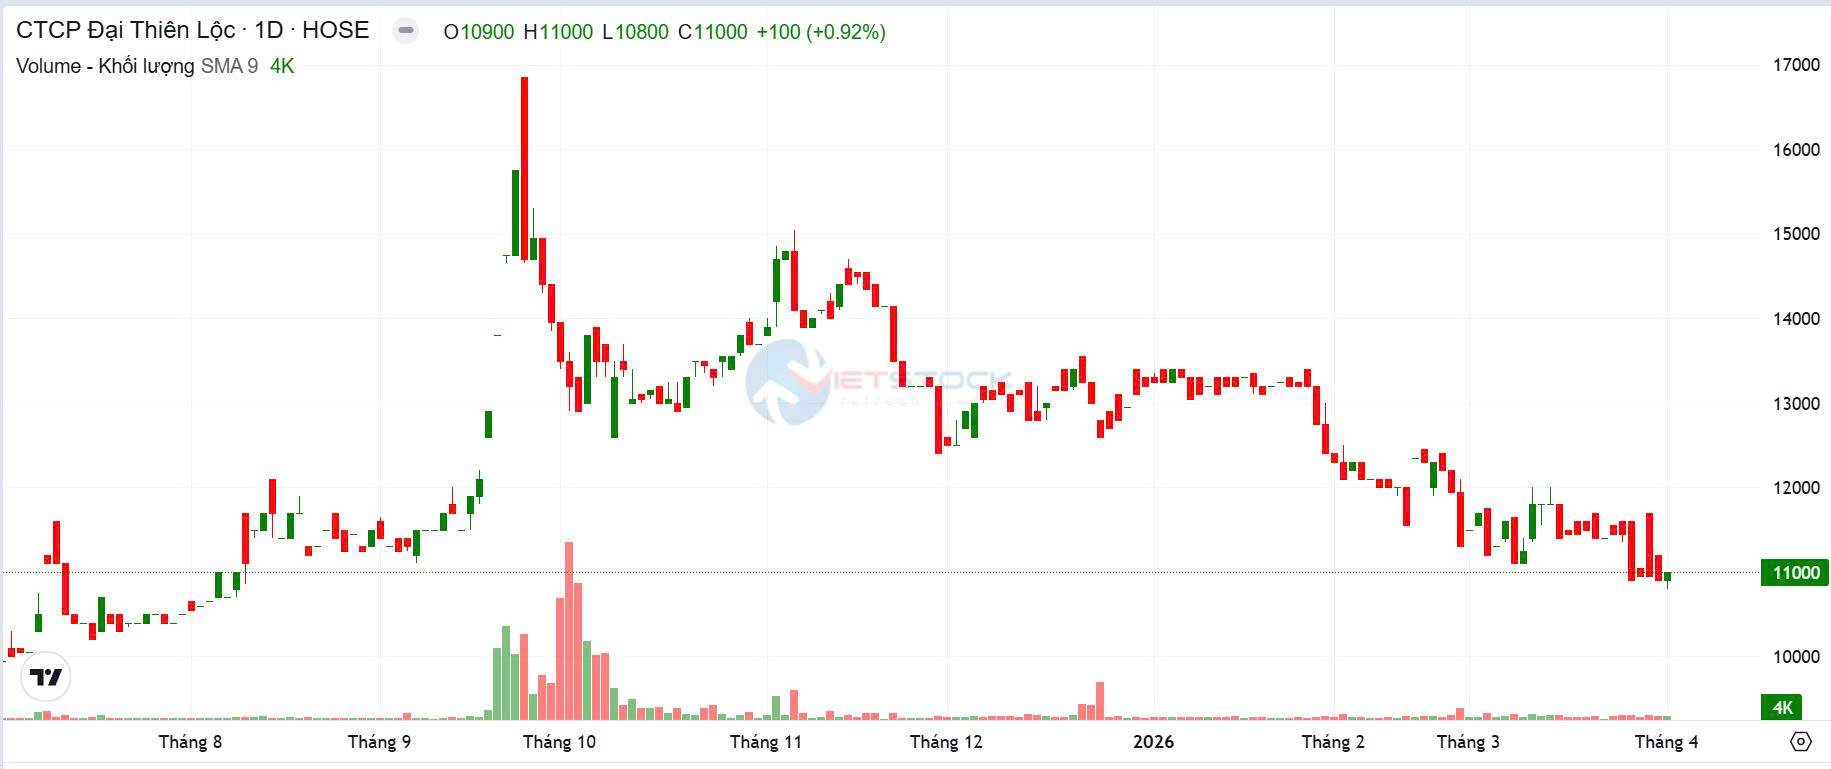
Trên thị trường, cổ phiếu DTL đang trong xu hướng giảm kể từ khi đạt đỉnh vào tháng 10/2025, với vùng giá khoảng 15.000–16.000 đồng/cp. Hiện tại, cổ phiếu này đã lùi về quanh mức 11.000 đồng/cp, phản ánh áp lực điều chỉnh đáng kể trong thời gian qua.