Dù đã chủ động sử dụng “bàn đạp” từ việc cắt giảm mạnh chi phí dự phòng, Ngân hàng TMCP Sài Gòn Công Thương (Saigonbank – UPCoM: SGB) vẫn không thể ngăn được đà sụt giảm lợi nhuận trong quý mở màn năm 2026. Một bức tranh kinh doanh thiếu sắc hồng hiện ra khi các nguồn thu đồng loạt thu hẹp trong khi nợ xấu có dấu hiệu phình to.
Thu không đủ bù chi lãi
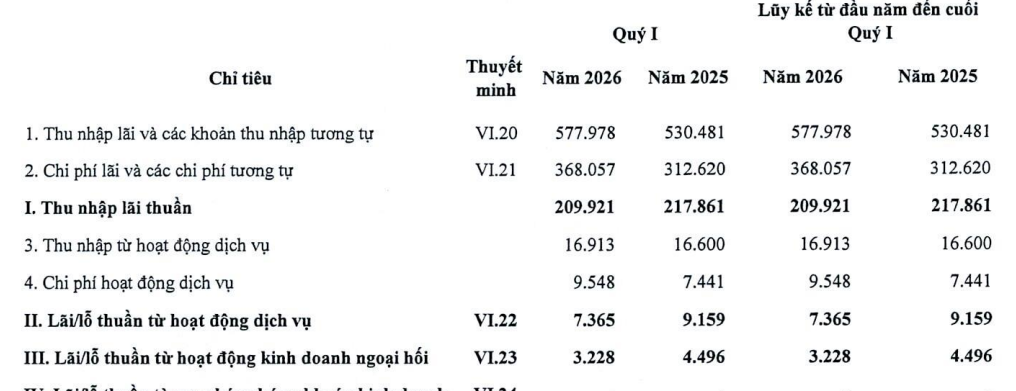
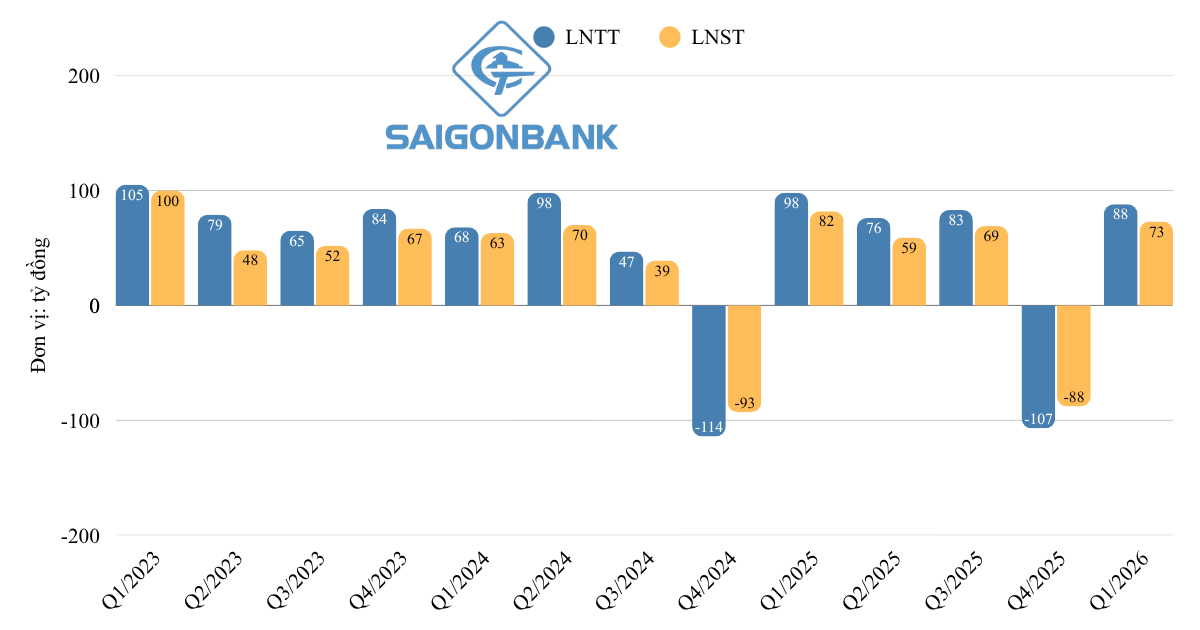
Kết thúc 3 tháng đầu năm, Saigonbank ghi nhận lợi nhuận trước thuế hơn 88 tỷ đồng, giảm 10% so với cùng kỳ năm 2025. Đi sâu vào cấu trúc doanh thu, nguồn thu cốt lõi là thu nhập lãi thuần chỉ đạt 210 tỷ đồng (giảm 4%). Nguyên nhân chính không đến từ việc cho vay kém đi – khi thu nhập lãi vẫn tăng 9% đạt 578 tỷ đồng mà do chi phí lãi vay tăng vọt tới 18%. Phía ngân hàng giải thích hiện tượng này bắt nguồn từ việc một số khách hàng không thanh toán nợ đúng hạn, gây áp lực lên dòng tiền.
Sự “hụt hơi” còn lan rộng sang các mảng kinh doanh bổ trợ:
- Hoạt động dịch vụ: Mang về 7 tỷ đồng (giảm khoảng 20-22%).
- Kinh doanh ngoại hối: Đóng góp khiêm tốn 3 tỷ đồng (giảm 28%).
- Hoạt động khác: Từng là “cứu cánh” nhưng cũng sụt giảm mạnh 40%, chỉ còn 66 tỷ đồng.
“Phao cứu sinh” dự phòng không đủ lực
Trong bối cảnh tổng thu nhập hoạt động giảm 15% (còn 289 tỷ đồng) nhưng chi phí vận hành vẫn đứng yên ở mức 177 tỷ đồng, lợi nhuận thuần từ kinh doanh của SGB đã bốc hơi tới 31%.
Để làm đẹp con số lợi nhuận sau cùng, Saigonbank đã thực hiện cú áp chót bằng cách cắt giảm 63% chi phí dự phòng rủi ro tín dụng, chỉ còn trích lập 25 tỷ đồng. Tuy nhiên, nỗ lực tiết kiệm này vẫn không thể khỏa lấp được khoảng trống doanh thu để lại, khiến ngân hàng chỉ mới hoàn thành 28% kế hoạch lợi nhuận 310 tỷ đồng của cả năm.
Cảnh báo từ chất lượng nợ và quy mô tiền gửi
Tính đến cuối tháng 3/2026, bảng cân đối kế toán của Saigonbank cho thấy những tín hiệu cần lưu tâm:
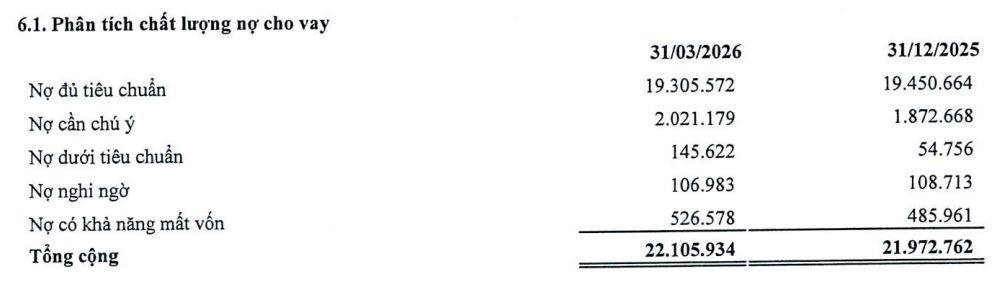
- Nợ xấu tăng mạnh: Tổng nợ xấu tăng 20% so với đầu năm, chạm mốc 779-780 tỷ đồng. Đáng chú ý là sự gia tăng đột biến của nợ nhóm 3 (nợ dưới tiêu chuẩn), đẩy tỷ lệ nợ xấu trên dư nợ từ 2,96% lên 3,52% (vượt ngưỡng an toàn thông thường 3%).
- Hụt hơi huy động: Trong khi dư nợ cho vay nhích nhẹ 1% (22.105 tỷ đồng), thì lượng tiền gửi của khách hàng lại chảy ngược ra ngoài khi giảm 4%, xuống còn 25.348 tỷ đồng.
- Thắt lưng buộc bụng: Áp lực kinh doanh cũng ảnh hưởng trực tiếp đến nhân sự. Số lượng nhân viên giảm nhẹ xuống còn 1.519 người và thu nhập bình quân mỗi nhân viên giảm từ 29 triệu đồng xuống còn 24 triệu đồng/tháng.
Năm 2026, Saigonbank đề ra kế hoạch lợi nhuận trước thuế 310 tỷ đồng, gấp đôi năm 2025. Kết thúc quý I/2026, ngân hàng đã hoàn thành 28% chỉ tiêu đề ra.