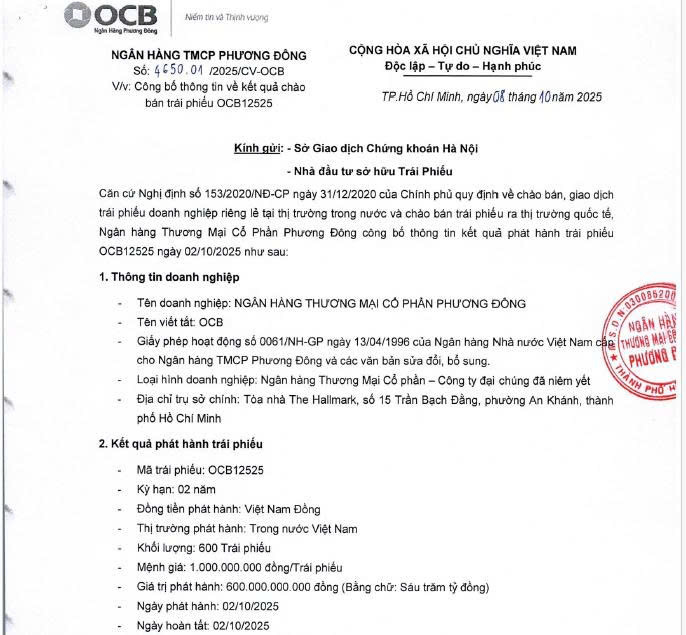
Thông tin từ Sở Giao dịch Chứng khoán Hà Nội (HNX), Ngân hàng TMCP Phương Đông (OCB) vừa có các văn bản công bố thông tin về kết quả chào bán trái phiếu của ngân hàng.
Theo đó, ngày 2/10/2025, OCB đã phát hành thành công 600 trái phiếu mã OCB12525 ra thị trường trong nước. Với mệnh giá 1 tỷ đồng/trái phiếu, lô trái phiếu có tổng giá trị phát hành 600 tỷ đồng, kỳ hạn 2 năm, dự kiến đáo hạn ngày 2/10/2027.
Cũng trong ngày 2/10/2025, OCB còn phát hành lô trái phiếu mã OCB12526 có tổng giá trị phát hành 1.000 tỷ đồng, kỳ hạn 3 năm, dự kiến đáo hạn ngày 2/10/2028.
Các thông tin về trái chủ, tài sản đảm bảo, mục đích phát hành,… không được công bố. Tuy nhiên theo thông tin ghi nhận trên HNX, hai lô trái phiếu nêu trên có lãi suất lần lượt là 6,3% và 6,5%/năm.
Cùng chiều diễn biến, ngày 30/9/2025 OCB đã phát hành thành công ba lô trái phiếu gồm: Mã OCB12522 gồm 1.000 trái phiếu, mệnh giá 1 tỷ đồng/trái phiếu, qua đó giá trị phát hành 1.000 tỷ đồng, kỳ hạn 2 năm, lãi suất cố định 6,1%/năm.
Mã OCB12523 gồm 1.000 trái phiếu, mệnh giá 1 tỷ đồng/trái phiếu, qua đó giá trị phát hành 1.000 tỷ đồng, kỳ hạn 3 năm, lãi suất cố định 6,3%/năm.
Mã OCB12524 cũng gồm 1.000 trái phiếu, mệnh giá 1 tỷ đồng/trái phiếu, qua đó giá trị phát hành 1.000 tỷ đồng, kỳ hạn 2 năm, lãi suất cố định 6%/năm.
Ở chiều ngược lại, OCB cũng tích cực chi tiền mua lại trái phiếu trước hạn với 18 lô từ đầu năm đến nay.
Gần nhất, ngày 26/9 vừa qua, OCB đã chi tổng cộng 3.900 tỷ đồng để thực hiện mua lại toàn bộ 3 lô trái phiếu mã OCBL2427015, OCBL2427016, OCBL2427017. Qua đó, các lô trái phiếu này được tất toán trước hạn 2 năm.
Được biết, lô trái phiếu mã OCBL2427015 có tổng giá trị phát hành 1.000 tỷ đồng, mã OCBL2427016 có tổng giá trị phát hành 1.900 tỷ đồng và trái phiếu mã OCBL2427017 có tổng giá trị 1.000 tỷ đồng.
Cả 3 lô trái phiếu nêu trên đều được OCB phát hành vào ngày 26/9/2024, kỳ hạn 3 năm, dự kiến đáo hạn vào ngày 26/9/2027.
Mới đây, OCB cũng thông báo về kế hoạch mua lại lô trái phiếu mã OCBL2427020 trước hạn.
Tổng giá trị dự kiến mua lại mua lại của lô trái phiếu mã OCBL2427016 là 1.000 tỷ đồng và 51 tỷ đồng tiền lãi. Như vậy, tổng số tiền thanh toán tại ngày mua lại của lô trái phiếu này là 1.051 tỷ đồng.
Thời gian dự kiến tổ chức mua lại ngày 30/10/2025. Nguồn mua lại được OCB thu hồi đã cho khách hàng vay, nguồn vốn hợp pháp khác.
Theo các chuyên gia tài chính, việc OCB duy trì hoạt động phát hành trái phiếu đều đặn trong suốt năm 2025 là dấu hiệu cho thấy ngân hàng đang tăng cường nguồn vốn trung và dài hạn để đáp ứng các chuẩn mực an toàn vốn theo quy định của Ngân hàng Nhà nước. Với kế hoạch tăng vốn điều lệ lên hơn 26.630 tỷ đồng trong năm nay, OCB đang hướng đến việc củng cố năng lực tài chính, mở rộng hoạt động tín dụng và đầu tư.
Về tình hình kinh doanh, trong nửa đầu năm, thu nhập lãi thuần của OCB đạt 4.342 tỷ đồng, tăng 11,7% so với cùng kỳ 2024. Tuy nhiên, chi phí dự phòng rủi ro tín dụng tăng lên 1.012 tỷ đồng, khiến lợi nhuận trước thuế của ngân hàng đạt 1.892 tỷ đồng, giảm 10,5% so với cùng kỳ năm ngoái.
Tính đến ngày 30/6/2025, tổng tài sản của ngân hàng đạt 308.899,4 tỷ đồng, tăng 11,7% so với thời điểm cuối năm 2024. Trong cơ cấu tài sản, dư nợ cho vay khách hàng đạt 183.717 tỷ đồng, tăng khoảng 9% so với đầu năm. Cùng với đó, tiền gửi khách hàng cũng tăng 8,1%, lên mức 153.939,6 tỷ đồng. Tiền gửi và cho vay các tổ chức tín dụng khác đạt 47.835 tỷ đồng, tăng hơn 22% so với cuối năm trước, trong khi tiền gửi tại Ngân hàng Nhà nước Việt Nam đạt 3.680 tỷ đồng, tăng mạnh 55%.
Về chất lượng tín dụng, cuối quý II/2025, nợ đủ tiêu chuẩn của OCB đạt mức 174.912 tỷ đồng, tương đương gần 94% tổng dư nợ, tăng hơn 14.800 tỷ đồng so với đầu năm. Tuy nhiên, nợ xấu của OCB có xu hướng tăng. Tổng nợ xấu (nhóm 3, 4, 5) đến cuối tháng 6/2025 đạt 6.457 tỷ đồng, tăng 1.189 tỷ đồng, tương đương 19,3 % so với mức 5.408 tỷ đồng cuối năm 2024.
Trong đó, nợ dưới tiêu chuẩn tăng 4,4% lên gần 1.123 tỷ đồng, nợ nghi ngờ tăng 13,7% lên 1.945,6 tỷ đồng và nợ có khả năng mất vốn tăng mạnh 29,3% lên 3.389 tỷ đồng. Do đó, tỷ lệ nợ xấu trên tổng dư nợ nhích nhẹ từ 3,19% lên 4,19%, phản ánh áp lực chất lượng tín dụng đang lớn dần.
Xét theo ngành nghề, dư nợ cho vay của OCB tập trung chủ yếu ở bán buôn, bán lẻ và sửa chữa ô tô, xe máy với 38.645 tỷ đồng (chiếm 20,7% tổng dư nợ); kinh doanh bất động sản đạt 33.915 tỷ đồng (tương đương 18,2%); dịch vụ lưu trú và ăn uống đạt 18.851 tỷ đồng (10,1%); và xây dựng đạt 15.649 tỷ đồng (8,4%). Các lĩnh vực công nghiệp chế biến, chế tạo đạt khoảng 11.170 tỷ đồng (6%) và nông nghiệp – thủy sản đạt 6.041 tỷ đồng (3,2%), chiếm tỷ trọng nhỏ hơn trong tổng danh mục tín dụng.