Ngân hàng TMCP Bắc Á (Bac A Bank – mã: BAB) vừa công bố báo cáo tài chính hợp nhất quý II/2026 với bức tranh kinh doanh có nhiều điểm sáng về tăng trưởng thu nhập và quy mô tài sản. Tuy nhiên, chất lượng tín dụng tiếp tục là vấn đề đáng chú ý khi nợ xấu tăng gần 6% sau 6 tháng, kéo theo chi phí dự phòng rủi ro tín dụng tăng gần 5 lần so với cùng kỳ, qua đó làm chậm đà tăng trưởng lợi nhuận.
📅Diễn biến này cũng phản ánh xu hướng chung của nhiều ngân hàng quy mô vừa trong bối cảnh áp lực nợ xấu gia tăng trở lại từ năm 2026, buộc các tổ chức tín dụng phải ưu tiên củng cố bộ đệm dự phòng thay vì tối đa hóa lợi nhuận ngắn hạn.
Nợ xấu tăng gần 6%, tỷ lệ nợ xấu nhích lên
🔋Tính đến ngày 30/6/2026, tổng nợ xấu nội bảng của Bac A Bank đạt 1.540 tỷ đồng, tăng 5,9% so với mức 1.454 tỷ đồng vào cuối năm 2025.
Sự gia tăng của nợ xấu khiến tỷ lệ nợ xấu trên tổng dư nợ tăng từ 1,15% lên 1,13% (theo số liệu công bố), cho thấy áp lực về chất lượng tài sản vẫn hiện hữu trong nửa đầu năm.
Trong khi đó, dư nợ cho vay khách hàng vẫn tiếp tục mở rộng, đạt 136.220 tỷ đồng, tăng 7,8% so với đầu năm. Điều này cho thấy Bac A Bank vẫn duy trì tăng trưởng tín dụng khá tích cực, song việc mở rộng tín dụng đi kèm với áp lực kiểm soát chất lượng các khoản vay.
📅Một điểm tích cực là ngân hàng đã tăng mạnh nguồn lực dành cho dự phòng. Dự phòng rủi ro cho vay khách hàng tăng từ 1.564 tỷ đồng lên 2.076 tỷ đồng, tương ứng mức tăng 32,7%, cao gấp nhiều lần tốc độ tăng của nợ xấu.
Nhờ đó, tỷ lệ bao phủ nợ xấu được cải thiện đáng kể, từ 107,57% lên 134,81%, tăng hơn 25% so với cuối năm 2025. Đây là tín hiệu cho thấy Bac A Bank đang chủ động gia cố “bộ đệm” tài chính nhằm hạn chế rủi ro trong các quý tiếp theo.
📅Chi phí dự phòng tăng gần 5 lần
Điểm đáng chú ý nhất trong báo cáo tài chính quý II nằm ở khoản chi phí dự phòng rủi ro tín dụng.
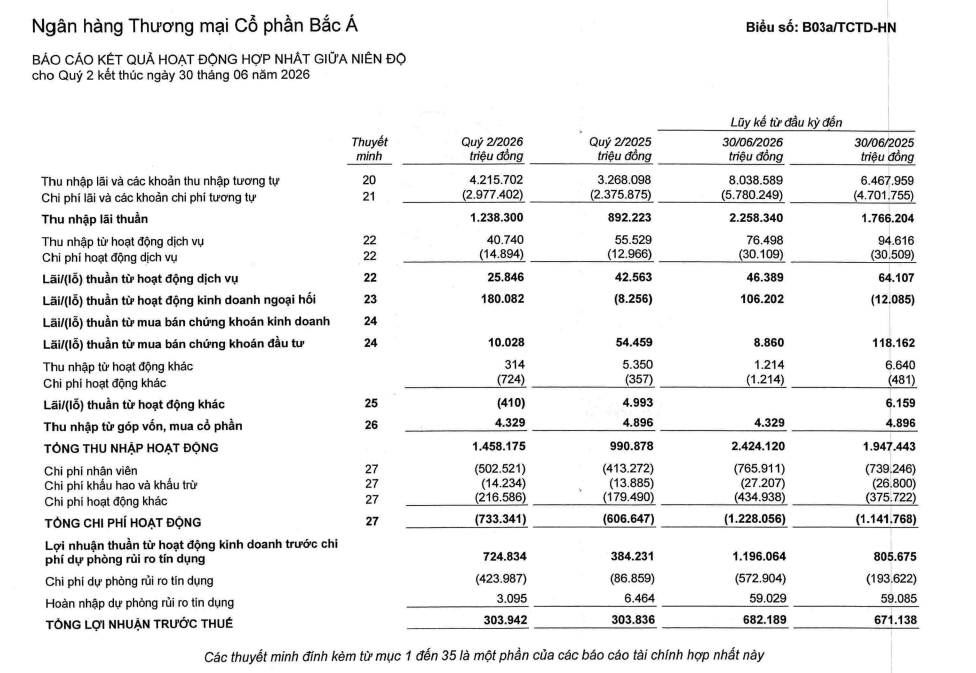
Trong quý II/2026, Bac A Bank phải trích lập 424 tỷ đồng, tăng tới 387,4% so với mức 87 tỷ đồng của cùng kỳ năm trước.
Lũy kế 6 tháng đầu năm, chi phí dự phòng đạt 573 tỷ đồng, tăng 195,4% so với cùng kỳ 2025.
Ngược lại, khoản hoàn nhập dự phòng rủi ro tín dụng chỉ còn 3 tỷ đồng trong quý II, giảm 57,1%; lũy kế 6 tháng đạt 59 tỷ đồng, gần như đi ngang so với cùng kỳ.
Việc tăng mạnh trích lập dự phòng cho thấy Bac A Bank lựa chọn chiến lược thận trọng, ưu tiên nâng cao khả năng chống chịu rủi ro thay vì ghi nhận lợi nhuận ngắn hạn.
Thu nhập hoạt động tăng hơn 47%
📅Bất chấp áp lực từ nợ xấu, hoạt động kinh doanh cốt lõi của Bac A Bank vẫn ghi nhận nhiều điểm sáng.
Trong quý II, thu nhập lãi thuần đạt 1.238 tỷ đồng, tăng 38,8% so với cùng kỳ.
Lũy kế 6 tháng, chỉ tiêu này đạt 2.258 tỷ đồng, tăng 27,9%, tiếp tục là động lực tăng trưởng chính của ngân hàng.
🔋Mảng kinh doanh ngoại hối cũng ghi nhận kết quả tích cực với 180 tỷ đồng lãi thuần trong quý II, trong khi cùng kỳ năm ngoái lỗ 8 tỷ đồng. Sau 6 tháng, lãi thuần ngoại hối đạt 106 tỷ đồng, cải thiện mạnh so với khoản lỗ 12 tỷ đồng của cùng kỳ.
Ở chiều ngược lại, lãi thuần từ hoạt động dịch vụ giảm 39,5%, còn 26 tỷ đồng trong quý II và giảm 27,7% trong 6 tháng.
Hoạt động chứng khoán đầu tư cũng giảm mạnh, chỉ mang về 10 tỷ đồng trong quý II, giảm 81,5%; lũy kế 6 tháng chỉ đạt 9 tỷ đồng, giảm tới 92,4%.
🔋Nhờ sự tăng trưởng của thu nhập lãi và ngoại hối, tổng thu nhập hoạt động trong quý II đạt 1.458 tỷ đồng, tăng 47,1%. Lũy kế 6 tháng đạt 2.424 tỷ đồng, tăng 24,4%.
📅Lợi nhuận bị “bào mòn” bởi dự phòng
Chi phí hoạt động trong quý II tăng 20,8%, lên 733 tỷ đồng.
Nhờ doanh thu tăng mạnh, lợi nhuận thuần từ hoạt động kinh doanh đạt 725 tỷ đồng, tăng 88,7%. Lũy kế 6 tháng đạt 1.196 tỷ đồng, tăng 48,4%.
🔋Tuy nhiên, phần lớn mức tăng này đã bị triệt tiêu bởi chi phí dự phòng tăng đột biến.
Kết quả, lợi nhuận trước thuế quý II chỉ đạt 304 tỷ đồng, gần như đi ngang so với cùng kỳ và giảm nhẹ 0,1%.
Lũy kế 6 tháng đầu năm, lợi nhuận trước thuế đạt 682 tỷ đồng, tăng 1,6% so với cùng kỳ năm trước.
Trong khi đó, lợi nhuận sau thuế quý II đạt 1.251 tỷ đồng, tăng 1,1%; lũy kế 6 tháng đạt 2.765 tỷ đồng, tăng 10,5% theo số liệu báo cáo.
📅Quy mô tài sản tiếp tục mở rộng
🔋Tính đến cuối tháng 6, tổng tài sản của Bac A Bank đạt 214.351 tỷ đồng, tăng 9,5% so với đầu năm.
Trong khi tín dụng tăng 7,8%, tiền gửi khách hàng lại giảm 5,4%, xuống còn 120.142 tỷ đồng. Điều này cho thấy tốc độ tăng trưởng tín dụng đang cao hơn huy động vốn, khiến ngân hàng phải tối ưu hơn trong công tác quản trị nguồn vốn.
Về nhân sự, Bac A Bank có 4.229 cán bộ nhân viên, tăng 3,3% so với cùng kỳ. Tổng chi phí cho nhân viên đạt 766 tỷ đồng, tăng 3,7%, trong khi thu nhập bình quân đạt khoảng 30,2 triệu đồng/người/tháng, gần như không thay đổi.
📅Áp lực nợ xấu vẫn là bài toán lớn
Theo kế hoạch được Đại hội đồng cổ đông thông qua, Bac A Bank đặt mục tiêu lợi nhuận trước thuế 1.500-1.650 tỷ đồng và kiểm soát tỷ lệ nợ xấu dưới 1,5% trong năm 2026.
🔋Với kết quả 6 tháng đầu năm, ngân hàng vẫn đang duy trì tỷ lệ nợ xấu dưới ngưỡng mục tiêu. Tuy nhiên, việc nợ xấu tăng gần 6%, cùng với chi phí dự phòng tăng gần 5 lần, cho thấy áp lực đối với chất lượng tài sản vẫn rất lớn.
🔋Trong bối cảnh nhiều doanh nghiệp còn gặp khó khăn về dòng tiền, giới phân tích cho rằng chi phí tín dụng sẽ tiếp tục là yếu tố quyết định khả năng tăng trưởng lợi nhuận của Bac A Bank trong nửa cuối năm 2026. Nếu nợ xấu tiếp tục phát sinh, ngân hàng nhiều khả năng vẫn phải duy trì mức trích lập dự phòng cao để bảo đảm an toàn hệ thống, dù điều này có thể làm giảm tốc độ tăng trưởng lợi nhuận trong ngắn hạn.