Ngân hàng TMCP Á Châu (ACB) công bố KQKD 6 tháng đầu năm 2025 (6T 2025), báo cáo tổng thu nhập từ HĐKD (TOI) đạt 17,2 nghìn tỷ đồng (+2,3% YoY) và LNTT đạt 10,7 nghìn tỷ đồng (+1,9% YoY), lần lượt hoàn thành 49% và 47% dự báo cả năm.
So với quý trước, TOI và LNTT quý 2/2025 lần lượt tăng 17,4% và 32,6%. Mức tăng này được thúc đẩy bởi tăng trưởng tín dụng mạnh hơn trong quý 2 so với quý 1 và thu nhập thu hồi nợ tích cực. Nhìn chung, KQKD của ACB phù hợp với kỳ vọng, dù cần thêm đánh giá chi tiết.
Tăng trưởng tín dụng 6T 2025 đạt 9,1%, thấp hơn một chút so với tăng trưởng toàn hệ thống là 9,9% do tăng trưởng ở mảng cho vay bán lẻ và cho vay doanh nghiệp vừa & nhỏ (SME) chậm hơn so với mảng cho vay khách hàng doanh nghiệp lớn.
Tuy nhiên, tăng trưởng tín dụng quý 2/2025 của ACB ghi nhận mức cải thiện đáng kể so với quý 1 (chỉ đạt 3,1% trong 3T 2025), cho thấy (1) mảng cho vay bán lẻ và SME đang có dấu hiệu phục hồi, và (2) ACB đang tích cực mở rộng tệp khách hàng doanh nghiệp lớn.
Trong 3 tháng qua, nhận thấy ACB đã thiết lập quan hệ đối tác với Vietnam Airlines (HVN) và Đại học Quốc gia TP.HCM – một trong những hệ thống đại học lớn nhất Việt Nam.
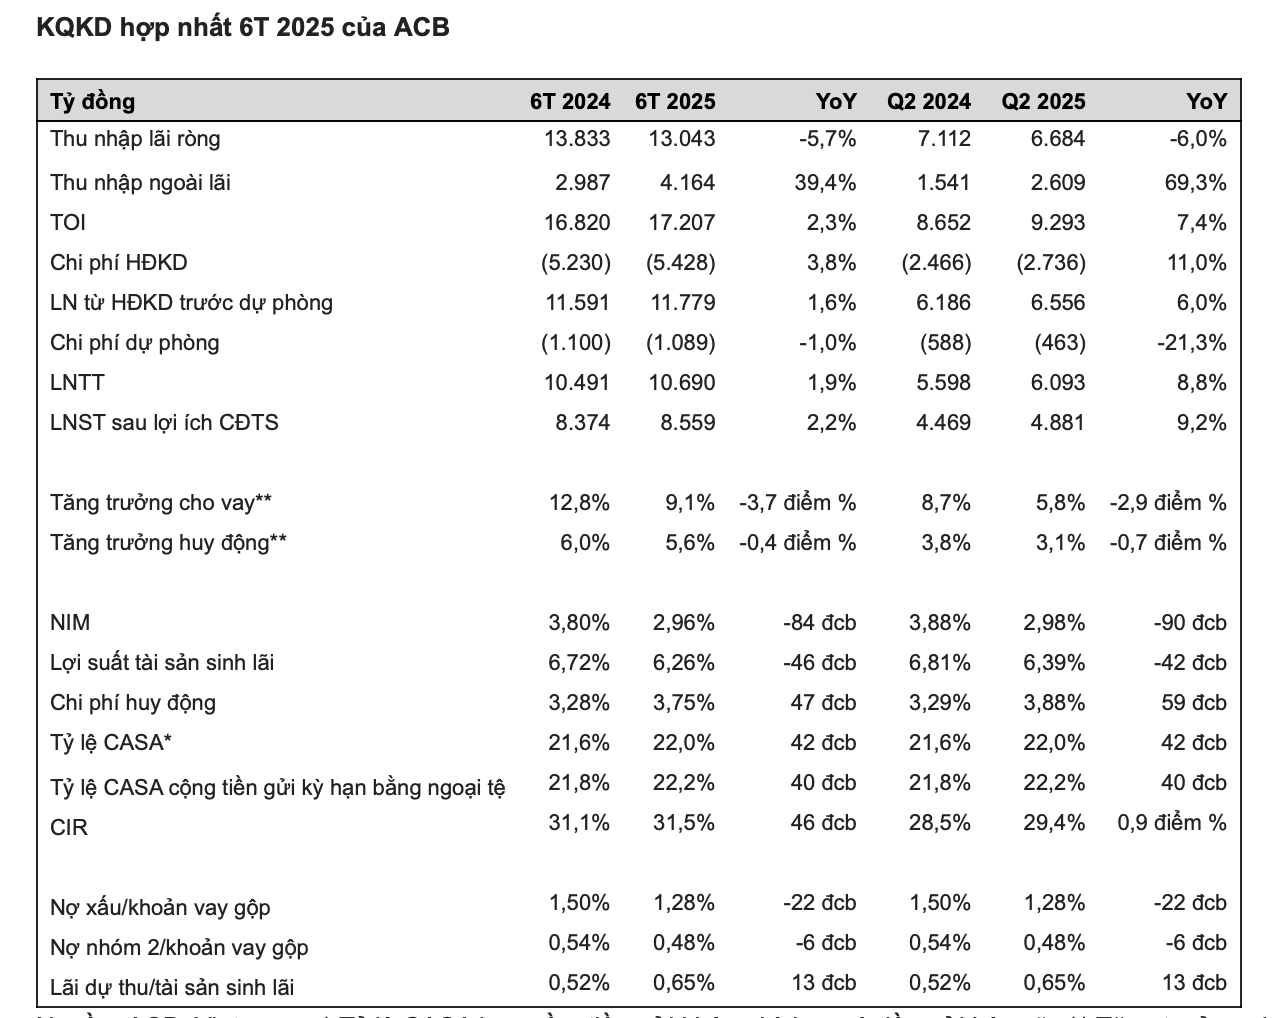
Tăng trưởng tiền gửi khách hàng 6T 2025 đạt (5,6%), trong khi tổng tăng trưởng nguồn vốn (bao gồm tiền gửi khách hàng và giấy tờ có giá) đạt 10,6%, vượt tăng trưởng tín dụng. Ngoài ra, tỷ lệ CASA của ACB trong quý 2/2025 đạt 22,0% (đi ngang QoQ và YoY).
NIM 6T 2025 giảm 84 điểm cơ bản YoY xuống 2,96% so với dự báo cả năm là 3,11%. Tuy nhiên, so với quý trước, nhận thấy mức cải thiện nhẹ 4 điểm cơ bản QoQ lên 2,98% mặc dù tăng trưởng tín dụng mạnh hơn trong quý 2/2025. Kỳ vọng NIM của ACB sẽ tiếp tục cải thiện trong 6 tháng cuối năm 2025 sau đà phục hồi mạnh mẽ hơn về nhu cầu tín dụng của mảng cho vay bán lẻ và khi ngân hàng bắt đầu cung cấp tín dụng cho khách hàng SME dựa trên dòng tiền thay vì tài sản thế chấp bất động sản.
Thu nhập ngoài lãi (NOII) 6T 2025 đạt 4,2 nghìn tỷ đồng (+39,4% YoY), hoàn thành 58,3% dự báo cả năm. Mức tăng trưởng mạnh của NOII được thúc đẩy bởi (1) thu nhập khác tăng gấp đôi YoY – chủ yếu là thu nhập thu hồi nợ, và (2) lợi nhuận mạnh từ hoạt động ngoại hối và đầu tư. Ngược lại, thu nhập phí thuần (NFI) của ACB giảm 10,2% YoY, phù hợp với xu hướng với các ngân hàng khác đã công bố báo cáo tài chính quý 2 (VPB và TCB).
Chất lượng tài sản cải thiện đáng kể trên tất cả các chỉ số chính trong quý 2/2025. Tỷ lệ nợ xấu giảm xuống 1,28% so với 1,50% trong quý trước. Tỷ lệ bao phủ nợ xấu (LLR) cải thiện 2,8 điểm % QoQ, đạt 75% trong quý 2/2025 và tỷ lệ nợ nhóm 2 đạt 0,48% (-24 điểm cơ bản QoQ). ACB đã xử lý 1,7 nghìn tỷ đồng nợ trong 6T 2025 – tương đương tỷ lệ xử lý nợ trên tổng dư nợ là 0,28%.
Tỷ lệ chi phí/thu nhập (CIR) 6T 2025 là 31,5%, không đổi so với năm trước. ROE của ACB đã phục hồi lên 22,0% trong quý 2/2025.