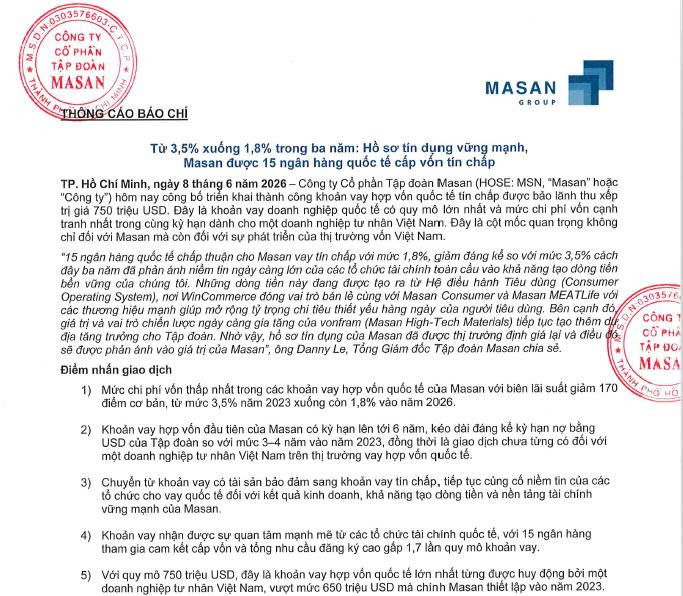
Công ty Cổ phần Tập đoàn Masan (HOSE: MSN) vừa công bố hoàn tất thu xếp khoản vay hợp vốn quốc tế trị giá 750 triệu USD, đánh dấu một cột mốc đáng chú ý trong quá trình tiếp cận nguồn vốn toàn cầu của doanh nghiệp tư nhân Việt Nam.
Theo Masan, đây là khoản vay hợp vốn quốc tế có quy mô lớn nhất từ trước đến nay đối với một doanh nghiệp tư nhân trong nước, đồng thời sở hữu mức chi phí vốn cạnh tranh nhất trong cùng kỳ hạn. Đặc biệt, giao dịch nhận được sự tham gia của 15 ngân hàng quốc tế và được thực hiện hoàn toàn dưới hình thức tín chấp, phản ánh sự cải thiện đáng kể về hồ sơ tín dụng và năng lực tài chính của tập đoàn.
Ông Danny Le, Tổng Giám đốc Masan, cho biết việc các tổ chức tài chính quốc tế chấp thuận cho Masan vay tín chấp với mức biên lãi suất chỉ còn 1,8%, giảm mạnh so với mức 3,5% cách đây ba năm, cho thấy niềm tin ngày càng lớn của thị trường tài chính toàn cầu vào khả năng tạo dòng tiền và triển vọng tăng trưởng của tập đoàn.
Theo lãnh đạo Masan, nền tảng cho sự cải thiện này đến từ hiệu quả hoạt động của hệ sinh thái tiêu dùng – bán lẻ mà doanh nghiệp đang xây dựng. Trong đó, WinCommerce đóng vai trò hạt nhân ở mảng bán lẻ, kết hợp cùng Masan Consumer và Masan MEATLife nhằm gia tăng tỷ trọng chi tiêu thiết yếu của người tiêu dùng. Bên cạnh đó, lĩnh vực vật liệu công nghệ cao với trọng tâm là vonfram do Masan High-Tech Materials phát triển cũng được xem là động lực tăng trưởng dài hạn cho tập đoàn.
Một trong những điểm nổi bật của thương vụ là mức giảm mạnh chi phí vốn. Biên lãi suất của các khoản vay hợp vốn quốc tế mà Masan tiếp cận đã giảm từ 3,5% vào năm 2023 xuống còn 1,8% trong năm 2026, tương đương mức giảm 170 điểm cơ bản. Đây là tín hiệu cho thấy các định chế tài chính quốc tế đang đánh giá tích cực hơn đối với năng lực tài chính của doanh nghiệp.
Khoản vay lần này cũng đánh dấu bước tiến mới về kỳ hạn nợ. Nếu các khoản vay quốc tế trước đây của Masan chủ yếu có thời hạn từ 3 đến 4 năm thì khoản vay mới được kéo dài lên tới 6 năm. Theo doanh nghiệp, đây là giao dịch chưa từng có tiền lệ đối với một doanh nghiệp tư nhân Việt Nam trên thị trường vay hợp vốn quốc tế.
Đáng chú ý, Masan đã chuyển từ mô hình vay có tài sản bảo đảm sang vay tín chấp. Điều này đồng nghĩa các ngân hàng tham gia cấp vốn dựa chủ yếu vào năng lực tài chính, dòng tiền và triển vọng kinh doanh của tập đoàn thay vì yêu cầu tài sản thế chấp như trước đây.
Thương vụ cũng ghi nhận sự quan tâm lớn từ cộng đồng tài chính quốc tế. Tổng nhu cầu đăng ký tham gia cấp vốn cao gấp khoảng 1,7 lần quy mô khoản vay, cho thấy sức hút của Masan đối với các nhà cho vay nước ngoài trong bối cảnh thị trường tài chính toàn cầu vẫn còn nhiều biến động.
Theo kế hoạch sử dụng vốn, khoảng 490 triệu USD trong tổng số 750 triệu USD sẽ được dùng để tái cấp vốn cho các nghĩa vụ tài chính hiện hữu. Phần còn lại khoảng 260 triệu USD sẽ được duy trì như nguồn vốn dự phòng nhằm tăng cường tính linh hoạt tài chính và hỗ trợ các kế hoạch chiến lược trong tương lai.
Masan cho biết việc tái cấp vốn giúp giảm áp lực đáo hạn nợ trong ngắn hạn, đồng thời dự kiến tiết kiệm khoảng 4,4 triệu USD chi phí lãi vay mỗi năm so với các khoản vay hiện hữu. Đây được xem là yếu tố góp phần cải thiện hiệu quả tài chính và nâng cao khả năng sinh lời của doanh nghiệp trong những năm tới.
Bên cạnh việc tăng cường nguồn vốn, Masan cũng đang cho thấy sự cải thiện rõ rệt về các chỉ tiêu tài chính. Tỷ lệ nợ ròng trên EBITDA của tập đoàn đã giảm từ mức 3,9 lần vào cuối năm 2023 xuống còn 2,84 lần trong quý I/2026. Sự cải thiện này phản ánh nỗ lực kiểm soát đòn bẩy tài chính cũng như khả năng tạo dòng tiền ngày càng tốt hơn của doanh nghiệp.
Về kết quả kinh doanh, trong quý I/2026, Masan ghi nhận doanh thu thuần đạt khoảng 19.600 tỷ đồng, tăng gần 12% so với cùng kỳ năm trước. Động lực tăng trưởng chủ yếu đến từ sự phục hồi của các mảng kinh doanh tiêu dùng và bán lẻ.
Trong đó, WinCommerce tiếp tục là điểm sáng khi duy trì tăng trưởng doanh thu hai chữ số nhờ mở rộng mạng lưới WinMart và WinMart+, đồng thời nâng cao hiệu quả vận hành. Masan Consumer ghi nhận kết quả khả quan ở nhiều ngành hàng thực phẩm, đồ uống và gia vị, trong khi Masan MEATLife tiếp tục cải thiện biên lợi nhuận nhờ chiến lược tập trung vào thịt có thương hiệu.
Lợi nhuận sau thuế sau phân bổ cổ đông thiểu số (NPAT Pre-MI) của Masan đạt hơn 1.600 tỷ đồng trong quý đầu năm, tăng mạnh so với cùng kỳ. Kết quả này phản ánh hiệu quả từ quá trình tái cơ cấu danh mục kinh doanh, tối ưu chi phí tài chính và cải thiện hiệu suất hoạt động tại các đơn vị thành viên.
Đáng chú ý, tỷ lệ nợ ròng/EBITDA tiếp tục giảm xuống còn 2,84 lần vào cuối quý I/2026, thấp hơn đáng kể so với mức 3,9 lần vào cuối năm 2023. Đây là một trong những yếu tố quan trọng giúp Masan nâng cao hồ sơ tín dụng, qua đó nhận được sự tin tưởng của các tổ chức tài chính quốc tế trong thương vụ vay hợp vốn 750 triệu USD vừa được công bố.