Công ty TNHH Khai thác Chế biến Khoáng sản Núi Pháo (công ty con do Masan High-Tech Materials (UPCoM: MSR) năm giữu 100% cổ phần) nằm trong danh sách rà soát của Cục Thuế khi có doanh thu cao nhưng liên tục báo lỗ.
Theo đó, Công ty TNHH Khai thác Chế biến Khoáng sản Núi Pháo vừa được cơ quan thuế đưa vào diện rà soát trong bối cảnh Cục Thuế tăng cường kiểm tra các doanh nghiệp doanh thu nghìn tỷ, nhưng thua lỗ nhiều năm. Danh sách của Cục thuế đưa ra có tổng cộng 302 doanh nghiệp được rà soát theo diện này.
Theo Cục Thuế, doanh nghiệp nằm trong nhóm doanh nghiệp có doanh thu lớn (hơn 1.000 tỷ đồng) nhưng phát sinh thua lỗ nhiều năm (2 năm liên tiếp 2023 – 2024). Cũng theo cơ quan này, các trường hợp doanh nghiệp liên tục kê khai lỗ nhưng vẫn mở rộng đầu tư, tăng vốn được xem là dấu hiệu cần kiểm tra sâu để làm rõ bản chất hoạt động sản xuất kinh doanh và nghĩa vụ thuế.
Trong quá trình kiểm tra, cơ quan thuế sẽ tập trung rà soát:
- Tính hợp lý của doanh thu, chi phí và lợi nhuận
- Các khoản chi phí lớn, bất thường
- Thời điểm ghi nhận doanh thu và thuế giá trị gia tăng
- Hóa đơn, chứng từ và việc kê khai thuế đầu vào – đầu ra
- Các khoản chi phí nội bộ như lãi vay, phí dịch vụ, bản quyền
- Giao dịch với các bên liên kết, đảm bảo nguyên tắc giá thị trường
Theo Công văn số 1927/CT-KTr, cơ quan thuế yêu cầu các đơn vị trực thuộc đẩy mạnh kiểm tra chuyên đề năm 2026, trong đó tập trung vào nhóm doanh nghiệp quy mô lớn nhưng liên tục báo lỗ, tiềm ẩn nguy cơ thất thu ngân sách.
Cục Thuế yêu cầu các đơn vị hoàn thành kế hoạch kiểm tra trong tháng 4/2026 và kết thúc toàn bộ chuyên đề chậm nhất vào tháng 12/2026. Đồng thời, định kỳ hàng tháng phải báo cáo tiến độ, kết quả thực hiện.
Trong báo cáo tổng hợp, các đơn vị phải nêu rõ số thuế truy thu, số tiền xử phạt cũng như các hành vi vi phạm phổ biến của nhóm doanh nghiệp thua lỗ nhiều năm, lãi mỏng.
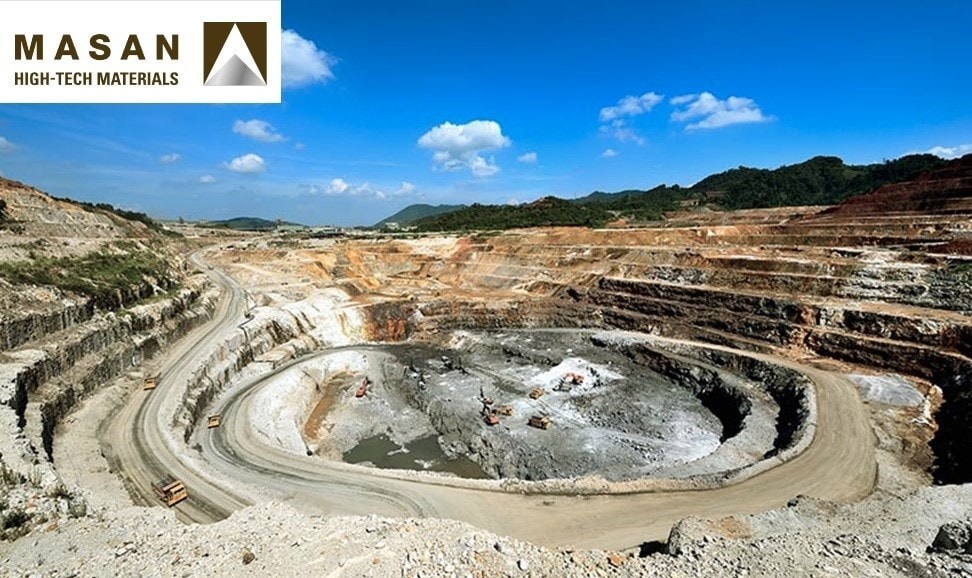
Vị thế chiến lược của mỏ đa kim Núi Pháo
Công ty TNHH Khai thác Chế biến Khoáng sản Núi Pháo (Khoáng sản Núi Pháo) được thành lập năm 2014, có trụ sở tại huyện Đại Từ, tỉnh Thái Nguyên. Hiện nay, Công ty CP Masan High-Tech Materials (MSR) đang sở hữu 100% vốn điều lệ tại đơn vị này.
Mỏ Núi Pháo là một trong những mỏ đa kim lớn nhất thế giới, trải dài trên địa bàn ba xã: Hùng Sơn, Hà Thượng và Tân Linh. Tại thời điểm năm 2014, mỏ được xác nhận có trữ lượng khoảng 66 triệu tấn, vòng đời khai thác ước tính 20 năm.
Đáng chú ý, trữ lượng vonfram tại đây chiếm gần 1/3 trữ lượng toàn cầu (ngoài Trung Quốc), với công suất sản xuất lên tới 6.000 tấn vonfram tinh chế mỗi năm. Đây được xem là nguồn cung an toàn, không thể thay thế cho các ngành công nghệ cao như sản xuất ô tô, máy bay và điện thoại thông minh (iPhone).
Nhìn lại hành trình kinh doanh (2014 – 2022)
Kể từ khi bắt đầu sản xuất thương mại vào năm 2014, kết quả kinh doanh của MSR đã trải qua nhiều thăng trầm:
- Giai đoạn khởi đầu (2014 – 2015): Doanh thu duy trì quanh mức 2.600 – 2.800 tỷ đồng, lợi nhuận sau thuế còn khiêm tốn (dưới 100 tỷ đồng).
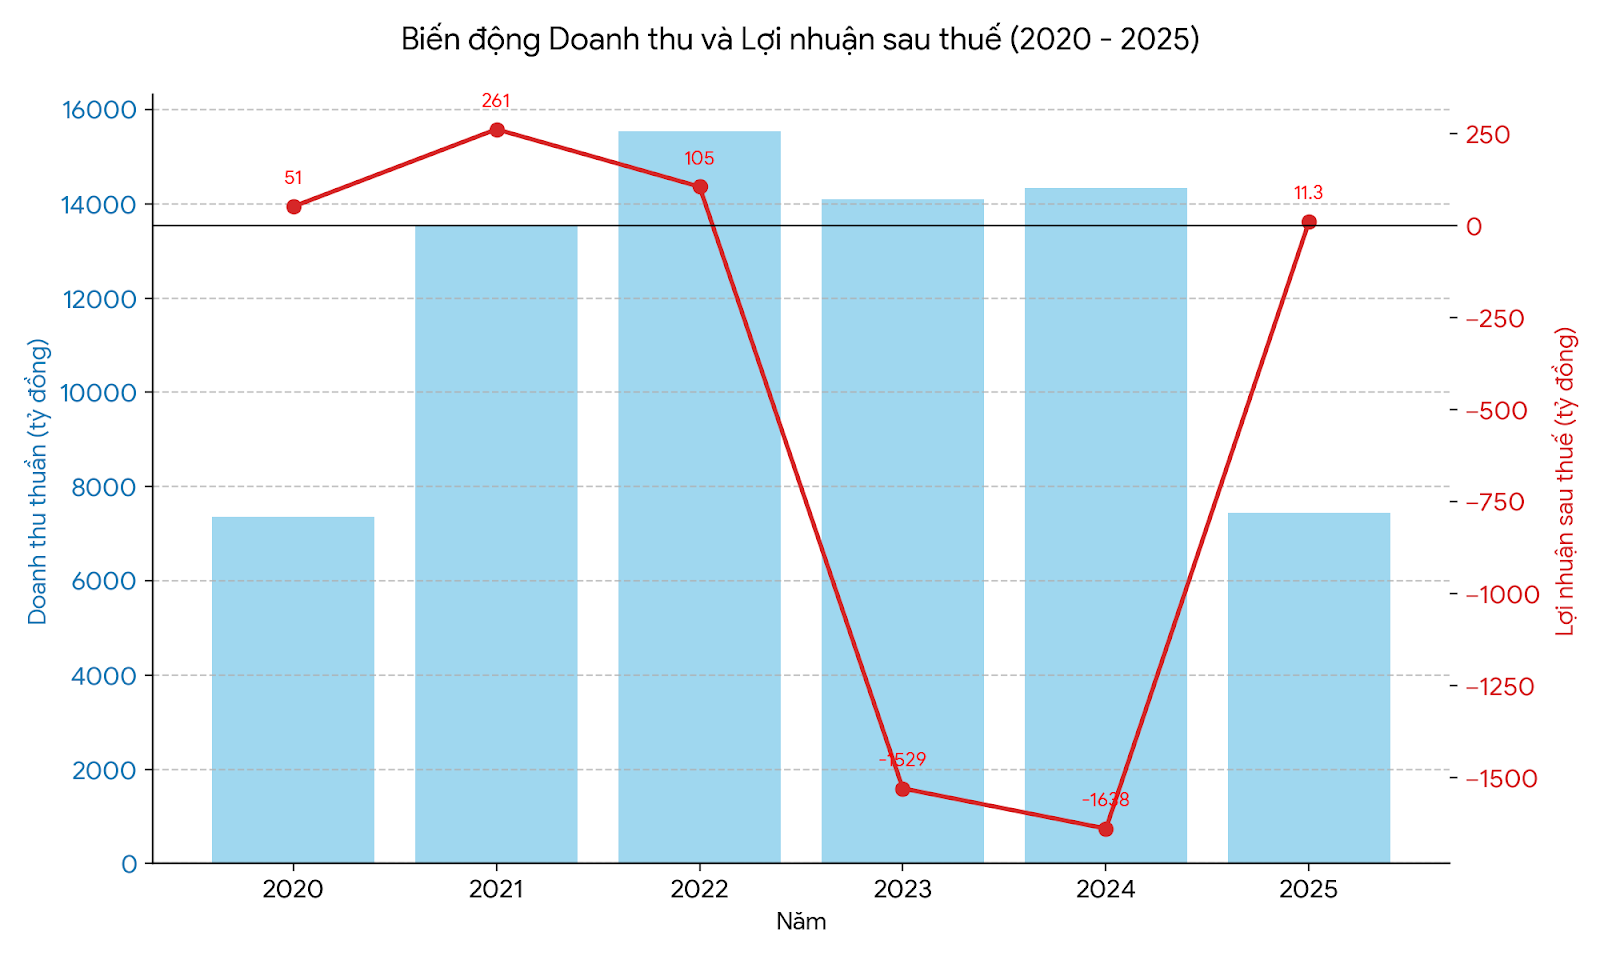
- Giai đoạn tăng trưởng (2016 – 2018): Hoạt động kinh doanh khởi sắc rõ rệt. Đến năm 2018, doanh thu đạt 6.865 tỷ đồng và lợi nhuận sau thuế lập đỉnh ở mức 810 tỷ đồng.
- Giai đoạn biến động (2019 – 2022): Doanh thu tăng vọt nhờ mở rộng quy mô (đạt hơn 15.500 tỷ đồng vào năm 2022), nhưng lợi nhuận bị bào mòn đáng kể do giá vốn và chi phí tài chính tăng cao.
Khủng hoảng năm 2023: Khoản lỗ kỷ lục
Năm 2023 trở thành năm “đen tối” nhất trong lịch sử hoạt động của Tập đoàn Núi Pháo. Công ty ghi nhận doanh thu đạt 14.093 tỉ đồng tuy nhiên lợi nhuận sau thuế ghi nhận mức lỗ sâu lên tới 1.529 tỷ đồng.
Theo lý giải của MSR, nguyên nhân chính dẫn đến khoản lỗ kỷ lục do:
- Sản xuất đình trệ: Hoạt động nổ mìn bị gián đoạn từ giữa năm 2023 khiến sản lượng quặng đầu vào sụt giảm nghiêm trọng, đẩy chi phí vận hành tăng cao.
- Áp lực tài chính: Trong bối cảnh thắt chặt tiền tệ toàn cầu, chi phí lãi vay của công ty tăng mạnh 34% lên mức 1.503 tỷ đồng.
- Sức khỏe tài chính suy giảm: Tính đến cuối năm 2023, vốn chủ sở hữu giảm 12,1%, trong khi hệ số Nợ phải trả/Vốn chủ sở hữu tăng từ 2,08 lần lên 2,41 lần (tương ứng hơn 26.000 tỷ đồng nợ phải trả).
Năm 2024: Bước ngoặt thoái vốn và tối ưu hóa dòng tiền
Năm 2024 đánh dấu chiến lược tái cấu trúc mạnh mẽ của MSR thông qua việc thoái vốn hoàn toàn tại H.C. Starck Holding (HCS) cho Tập đoàn Mitsubishi Materials.
- Kết quả tài chính: Doanh thu thuần đạt 14.336 tỷ đồng. Nhờ thương vụ bán HCS, công ty ghi nhận khoản lợi nhuận một lần hơn 1.400 tỷ đồng trong quý 4/2024. Dù ghi nhận doanh thu cao nhưng khoản lợi nhuận thuần phân bỏ cho cổ đông lại ghi nhận lỗ 1.638 tỷ đồng.
- Tài sản ròng giảm 10,7% so với năm trước xuống mức 12.164 tỷ đồng trong năm 2024 so với mức 13.624 tỷ đồng trong năm 2023. Nguyên nhân chủ yếu do Công ty chịu lỗ sau thuế (NPAT) và các khoản giảm khác liên quan đến thoái vốn H.C. Starck năm 2024 là 1.086 tỷ đồng.
- Chiến lược mới: MSR chuyển trọng tâm sang tối ưu hóa chi phí, quản trị tồn kho và thu hồi nợ để giảm thiểu rủi ro trong trung hạn.
Năm 2025: Phục hồi lợi nhuận và biên lãi ấn tượng
Dù quy mô doanh thu giảm do không còn hợp nhất kết quả của HCS, năm 2025 MSR lần đầu ghi nhận có lợi nhuận sau khủng khoảng.
- Doanh thu & Lợi nhuận: Doanh thu thuần ghi nhận 7.422,7 tỷ đồng (giảm 48% so với năm trước), LNST thu nhập doanh nghiệp ghi nhận 11,3 tỷ đồng (tăng 100% so với năm trước).
- Đáng chú ý, dù doanh thu ghi nhận giảm một nửa so với năm 2024, nhưng lợi nhuận gộp lại ghi nhận 1.375,3 tỷ đồng, tăng 54% so với năm 2024.
Trên thị trường chứng khoán, MSR giao dịch ở mức giá 46.000 đồng/cp tại ngày 10/4.
Trong tài liệu ĐHĐCĐ thường niên 2026, MSR đặt ra kế hoạch kinh doanh năm 2026 (dự kiến):
- Kỳ vọng thấp: Doanh thu thuần đạt 16.000 tỷ đồng, LNST thu nhập doanh nghiệp đạt 1.700 tỷ đồng.
- Kỳ vọng cao: Doanh thu thuần đạt 20.300 tỷ đồng, LNST thu nhập doanh nghiệp đạt 2.500 tỷ đồng.
Bên cạnh đó, HĐQT của MSR có trình ĐHĐCĐ xem xét, thông qua kế hoạch hủy giao dịch cổ phiếu của Công ty trên sàn giao dịch UPCoM và niêm yết cổ phiếu của Công ty trên Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
Xét theo điều kiện để niêm yết lên sàn HOSE thì Kết quả hoạt động 02 năm liền trước năm đăng ký niêm yết phải có lãi, tức là sớm nhất thì trong năm 2027 MSR mới đủ điều kiện để niêm yết lên sàn HOSE.