

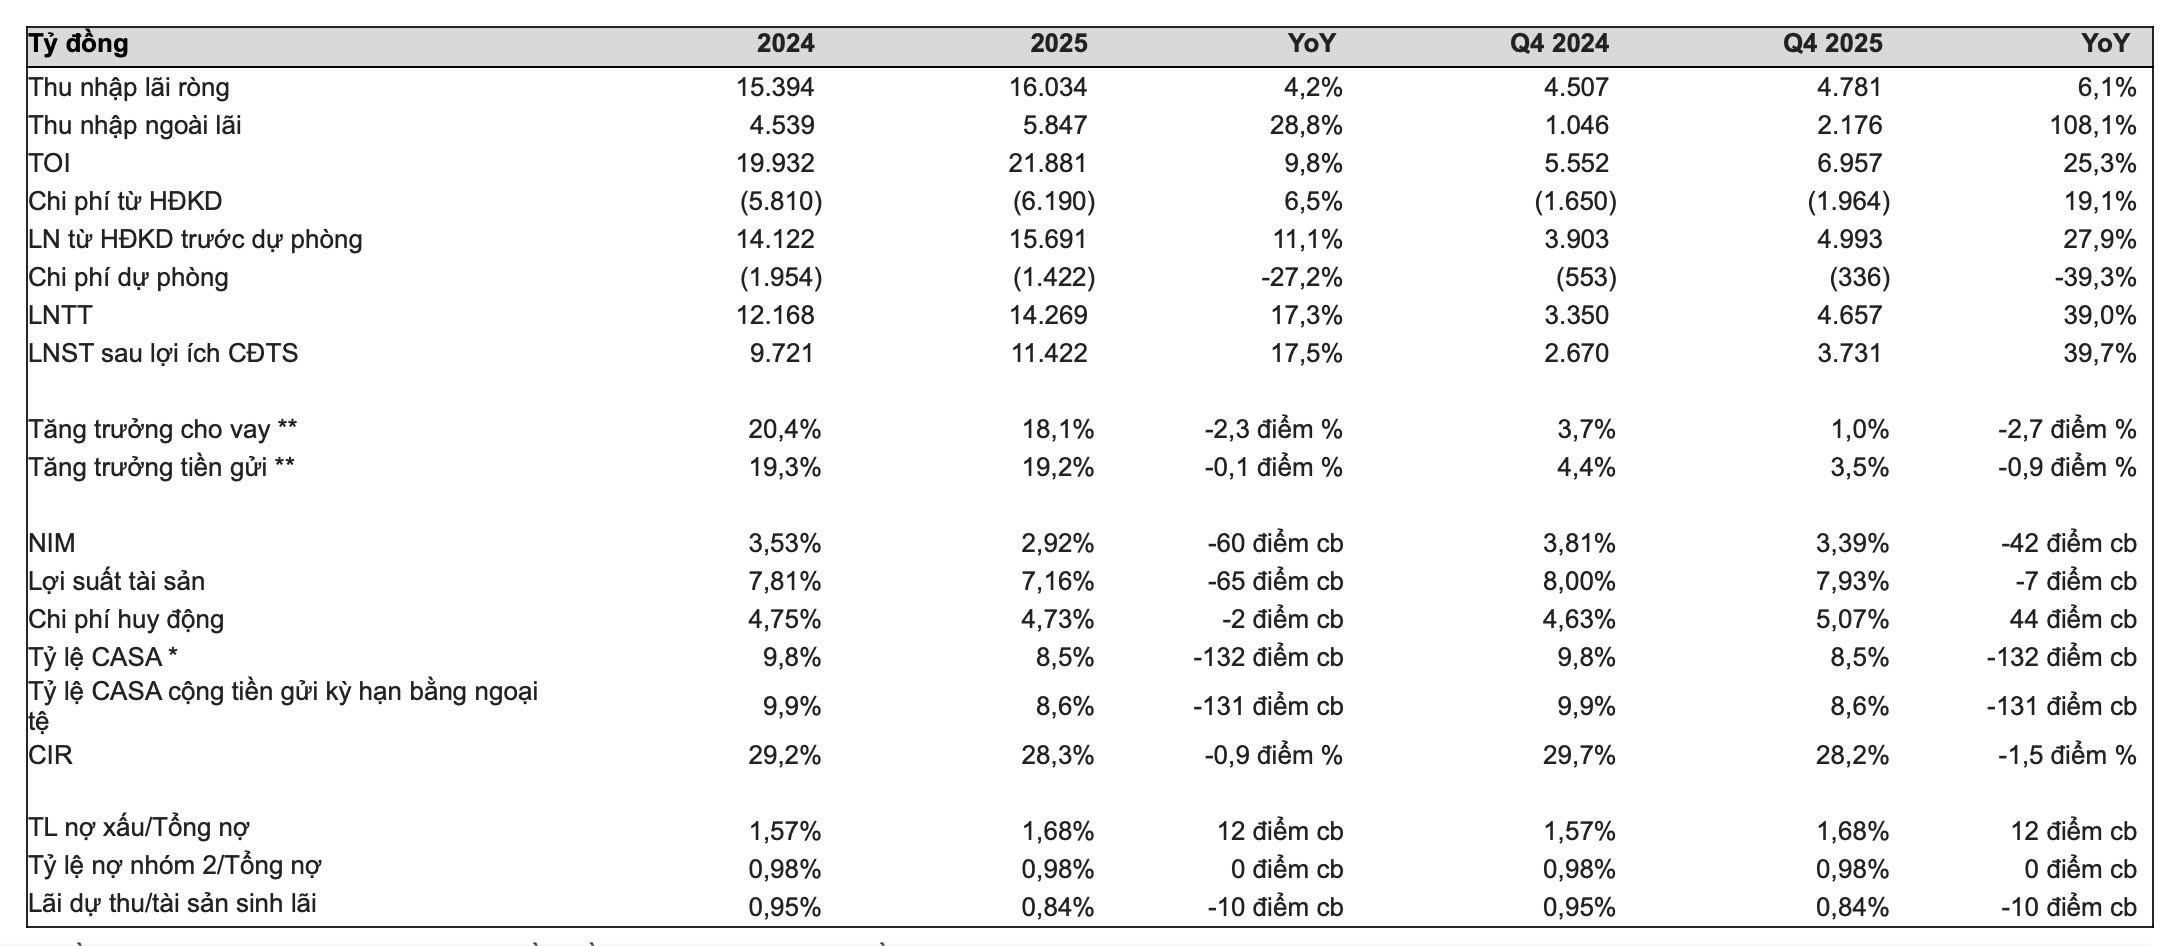
Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) đã công bố KQKD năm 2025 với thu nhập từ HĐKD (TOI) đạt 21,9 nghìn tỷ đồng (+9,8% YoY) và LNTT đạt 14,3 nghìn tỷ đồng (+17,3% YoY), lần lượt hoàn thành 104% và 107% dự báo cả năm.
Tuy nhiên, LNTT năm 2025 chỉ hoàn thành 96% kế hoạch cả năm của ngân hàng ở mức 14.868 tỷ đồng (+22,2% YoY). Nhìn chung, KQKD của ngân hàng vượt kỳ vọng chủ yếu nhờ thu nhập từ thu hồi nợ xấu cao hơn dự kiến. Khả năng điều chỉnh giảm đối với dự báo lợi nhuận giai đoạn 2026–2030 do tăng trưởng tín dụng và NIM năm 2025 yếu hơn kỳ vọng, cùng với hạn mức tín dụng ban đầu thấp hơn từ NHNN cho năm 2026.
Về tăng trưởng tín dụng, trong năm 2025 đạt 18,1%, thấp hơn nhẹ so với kỳ vọng 20,0% và mức tăng trưởng toàn hệ thống là 19,0%. Tăng trưởng tín dụng của LPBank trong năm 2025 được thúc đẩy bởi cả phân khúc khách hàng doanh nghiệp (+18,0% YTD) và phân khúc bán lẻ (+18,4% YTD). Xét theo quý, tăng trưởng tín dụng của LPB chững lại, chỉ đạt +1,0% QoQ trong quý 4/2025 (so với +5,2% trong quý 3/2025), do NHNN không cấp thêm hạn mức tín dụng cho các ngân hàng thương mại trong quý cuối năm.
Về tăng trưởng tiền gửi khách hàng năm 2025 đạt 19,2%, cao hơn nhẹ so với tăng trưởng tín dụng. Tỷ lệ CASA của LPB đạt 8,5%, giảm 1,3 điểm % YoY nhưng tăng 1,7 điểm % QoQ.
Về thu nhập lãi ròng (NII) năm 2025 tăng 4,2% YoY, được hỗ trợ bởi tín dụng tăng trưởng mạnh mẽ ở mức 18,0% YoY, nhưng bị bù trừ một phần bởi NIM giảm mạnh xuống 2,92% (-60 điểm cơ bản YoY).
Xét theo quý, NIM tiếp tục cải thiện 12 điểm cơ bản QoQ lên mức 3,39% trong quý 4/2025 (dù vẫn giảm 42 điểm cơ bản YoY), nhờ chi phí huy động vốn cải thiện (-11 điểm cơ bản QoQ, +44 điểm cơ bản YoY), phần nào bị ảnh hưởng bởi lợi suất tài sản sinh lãi giảm (-4 điểm cơ bản QoQ, -7 điểm cơ bản YoY). NIM tiếp tục cải thiện chủ yếu nhờ nhu cầu tín dụng toàn ngành duy trì ở mức cao trong bối cảnh nguồn cung tín dụng bị kiểm soát chặt hơn, qua đó giúp giảm áp lực cạnh tranh lên lãi suất cho vay.
Về chất lượng tài sản, tỷ lệ nợ xấu (NPL) cải thiện nhẹ trong quý 4/2025, đạt mức 1,68% (-10 điểm cơ bản QoQ, +12 điểm cơ bản YoY). Tỷ lệ nợ nhóm 2 tăng nhẹ lên 0,98% (+5 điểm cơ bản QoQ, đi ngang YoY) trong quý 4/2025. Ngoài ra, tỷ lệ bao phủ nợ xấu (LLR) trong quý 4/2025 giảm nhẹ từ mức 76% của quý trước xuống 74%.
Về chi phí tín dụng trung bình năm 2025 duy trì ở mức thấp, đạt 0,39%, so với 0,63% trong năm 2024.
Tổng thu nhập ngoài lãi (NOII) năm 2025 đạt 5,8 nghìn tỷ đồng (+28,8% YoY). Trong đó, tổng thu nhập phí ròng (NFI) gần như đi ngang YoY, trong khi thu nhập khác ròng tăng mạnh 118,7% YoY, đạt 2.051 tỷ đồng, chủ yếu đến từ khoản thu hồi nợ xấu đã xử lý rủi ro, đạt 2.031 tỷ đồng (+114,8% YoY).
Tỷ lệ chi phí/thu nhập (CIR) năm 2025 đạt 28,3% (-0,9 điểm % YoY), do chi phí HĐKD (OPEX) tăng 6,5% YoY, thấp hơn so với mức tăng 9,8% của TOI. Mức CIR dưới 30% tiếp tục nằm trong nhóm thấp nhất toàn ngành, do LPB tiếp tục hưởng lợi từ việc tái cấu trúc HĐKD nhằm nâng cao hiệu quả vận hành (bao gồm việc tinh giản bộ máy và rút ngắn các quy trình phê duyệt nội bộ).
5.0
Đánh giá người dùng này