Ngân hàng Thương mại Cổ phần Phát triển Thành phố Hồ Chí Minh (HDBank) vừa có thông báo chào bán trái phiếu HDBank ra công chúng – Đợt 2.
Theo phương án phát hành được công bố, tổng khối lượng trái phiếu chào bán trong đợt này là gần 53,1 triệu đơn vị. Trong đó, 50 triệu trái phiếu thuộc kế hoạch phát hành ra công chúng năm 2026 của ngân hàng, còn gần 3,1 triệu trái phiếu là lượng còn dư từ đợt chào bán đầu tiên chưa được phân phối hết cho nhà đầu tư.
Đây là loại trái phiếu không chuyển đổi, không kèm chứng quyền, không có tài sản bảo đảm và được xác định là khoản nợ thứ cấp. Đồng thời, các trái phiếu này đáp ứng đầy đủ điều kiện để được tính vào vốn cấp 2 của ngân hàng theo quy định hiện hành của Ngân hàng Nhà nước.
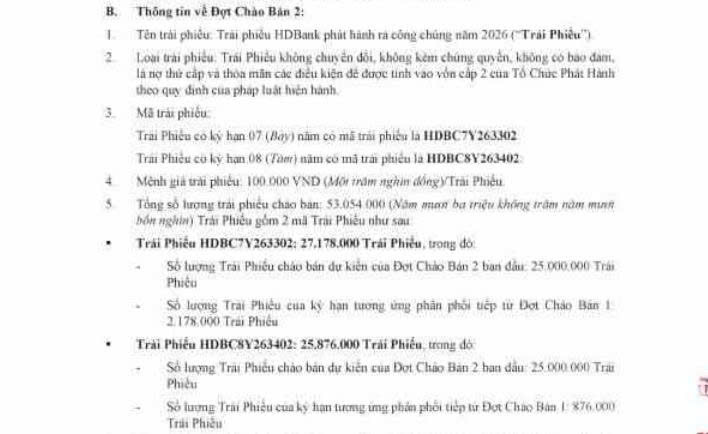
Cụ thể, HDBank dự kiến phát hành hai mã trái phiếu gồm HDBC7Y263302 và HDBC8Y263402. Trong đó, mã HDBC7Y263302 có quy mô gần 27,2 triệu trái phiếu với kỳ hạn 7 năm, còn mã HDBC8Y263402 gồm gần 25,9 triệu trái phiếu với kỳ hạn 8 năm.
Mệnh giá phát hành được ấn định ở mức 100.000 đồng/trái phiếu. Nếu phân phối thành công toàn bộ lượng trái phiếu dự kiến, HDBank sẽ thu về hơn 5.305 tỷ đồng.
Nguồn vốn huy động từ đợt phát hành này sẽ được ngân hàng sử dụng để bổ sung vốn cấp 2, qua đó nâng cao năng lực tài chính, cải thiện các tỷ lệ an toàn hoạt động theo yêu cầu của cơ quan quản lý. Đồng thời, khoản vốn này cũng sẽ được phân bổ phục vụ nhu cầu cho vay khách hàng, hỗ trợ tăng trưởng tín dụng trong giai đoạn tới.
Về chính sách lãi suất, HDBank áp dụng cơ chế lãi suất thả nổi cho cả hai mã trái phiếu. Lãi suất được xác định dựa trên lãi suất tham chiếu cộng với biên độ cố định.
Đối với trái phiếu kỳ hạn 7 năm, biên độ được áp dụng là 2,8%/năm. Trong khi đó, trái phiếu kỳ hạn 8 năm có biên độ cao hơn, ở mức 2,9%/năm.
Lãi suất tham chiếu được tính trên cơ sở bình quân lãi suất tiền gửi tiết kiệm cá nhân kỳ hạn 12 tháng, hình thức trả lãi cuối kỳ, do bốn ngân hàng thương mại nhà nước gồm VietinBank, BIDV, Vietcombank và Agribank công bố tại từng thời điểm xác định lãi suất.
Theo kế hoạch, thời gian nhận đăng ký mua và nộp tiền mua trái phiếu sẽ diễn ra từ ngày 1/7 đến ngày 24/7/2026.
Đối với nhà đầu tư cá nhân, số lượng đăng ký mua tối thiểu là 500 trái phiếu, tương đương giá trị đầu tư tối thiểu 50 triệu đồng theo mệnh giá. Trong khi đó, nhà đầu tư tổ chức phải đăng ký tối thiểu 1.000 trái phiếu, tương đương 100 triệu đồng.
Việc tiếp tục triển khai phát hành trái phiếu ra công chúng cho thấy nhu cầu tăng cường nguồn vốn dài hạn của HDBank trong bối cảnh ngân hàng đang mở rộng quy mô hoạt động và đẩy mạnh tăng trưởng tín dụng. Đây cũng là xu hướng được nhiều ngân hàng thương mại lựa chọn nhằm củng cố hệ số an toàn vốn (CAR) và đáp ứng các tiêu chuẩn quản trị rủi ro ngày càng chặt chẽ.
Trước đó, trong đợt chào bán đầu tiên diễn ra từ ngày 27/2 đến ngày 20/3/2026, HDBank đã phát hành hai mã trái phiếu HDBC7Y263301 và HDBC8Y263401 với tổng quy mô 50 triệu trái phiếu.
Kết quả, ngân hàng đã phân phối thành công hơn 46,9 triệu trái phiếu, tương ứng gần 93,9% tổng lượng chào bán. Trong đó, mã HDBC7Y263301 ghi nhận hơn 22,8 triệu trái phiếu được mua, còn mã HDBC8Y263401 đạt hơn 24,2 triệu trái phiếu.
Với mức giá phát hành 100.000 đồng/trái phiếu, HDBank đã huy động được khoảng 4.694,6 tỷ đồng từ đợt chào bán đầu tiên. Sau khi khấu trừ chi phí phát hành khoảng 575 triệu đồng, số tiền thu ròng của ngân hàng đạt trên 4.694 tỷ đồng.
Về kết quả kinh doanh, HDBank duy trì đà tăng trưởng tích cực trong quý I/2026 với lợi nhuận trước thuế đạt 6.107 tỷ đồng, tăng 14% so với cùng kỳ năm trước.
Tính đến ngày 31/3/2026, tổng tài sản của ngân hàng đạt 984.216 tỷ đồng, tăng 5,7% so với cuối năm 2025. Dư nợ tín dụng đạt 635.085 tỷ đồng, tăng 8%, trong khi tổng huy động vốn vượt 880.000 tỷ đồng, tăng 5,9%. Riêng tiền gửi khách hàng đạt hơn 725.000 tỷ đồng, tăng 11,9%.
Trong quý đầu năm, tổng thu nhập hoạt động của HDBank đạt gần 10.000 tỷ đồng. Chất lượng tài sản tiếp tục được kiểm soát với tỷ lệ nợ xấu ở mức 1,86%. Hệ số an toàn vốn (CAR) theo chuẩn Basel II đạt 16,16%, cao hơn đáng kể so với mức tối thiểu theo quy định, trong khi tỷ lệ dư nợ cho vay trên tổng huy động (LDR) được duy trì ở mức 69,8%.
Bên cạnh đó, chiến lược chuyển đổi số tiếp tục mang lại hiệu quả khi số lượng giao dịch qua các kênh số tăng 35%, giá trị giao dịch tăng 106% so với cùng kỳ năm trước. Tỷ lệ chi phí trên thu nhập (CIR) giảm xuống dưới 26%, phản ánh hiệu quả hoạt động và khả năng tối ưu hóa chi phí của ngân hàng.