Chánh Thanh tra Ngân hàng Nhà nước Khu vực 11 đã ban hành Kết luận thanh tra số 08/KL-TTNH đối với Ngân hàng Nông nghiệp và Phát triển Nông thôn chi nhánh Đắk Lắk (gọi tắt là Agribank Đắk Lắk) theo quyết định thanh tra số 45/QĐ-TTNH ngày 23/9/2025 của Chánh Thanh tra Ngân hàng Nhà nước chi nhánh Khu vực 11.
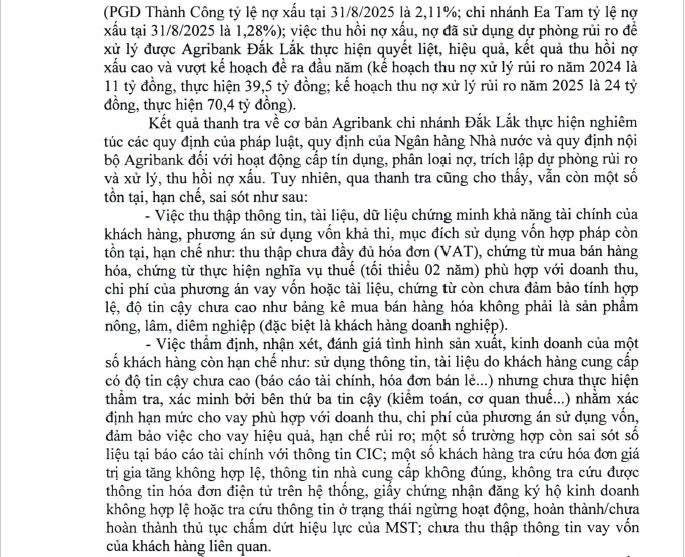
Theo kết luận thanh tra, Agribank chi nhánh Đắk Lắk là đơn vị có quy mô dư nợ lớn nhất trong 49 chi nhánh tổ chức tín dụng hoạt động trên địa bàn Tây Đắk Lắk (tỉnh Đắk Lắk cũ), chiếm 11,7% tổng dư nợ đã góp phần đáp ứng kịp thời các nhu cầu vốn của nền kinh tế, phục vụ phát triển nông nghiệp nông thôn, hỗ trợ thúc đẩy tăng trưởng kinh tế tỉnh Đắk Lắk.
Trong thời kỳ thanh tra, hoạt động cấp tín dụng, chất lượng tín dụng, việc trích lập dự phòng và xử lý nợ xấu của Agribank chi nhánh Đắk Lắk đạt nhiều kết quả khả quan, vượt kế hoạch như: Tăng trưởng dư nợ năm 2024 đạt 1.753.471 triệu đồng (tỷ lệ tăng 9,28%).
Trong 8 tháng đầu năm 2025 du nợ tăng trưởng đạt 2.475.945 triệu đồng (tỷ lệ tăng so với đầu năm đạt 11,99%); lãi suất cho vay ngắn hạn phổ biến từ 6%/nặm đến 9%/năm, trung, dài hạn từ 11,5% trở xuống; chất lượng tín dụng được kiểm soát, duy trì tỷ lệ nợ xấu dưới 1%, trong số 28 đơn vị kinh doanh chỉ có 02 đơn vị có tỷ lệ nợ xấu lớn hơn 1% nhưng vẫn dưới 3% (PGD Thành Công tỷ lệ nợ xấu tại 31/8/2025 là 2,11%; chi nhánh Ea Tam tỷ lệ nợ xấu tại 31/8/2025 là 1,28%).
Việc thu hồi nợ xấu, nợ đã sử dụng dự phòng rủi ro để xử lý được Agribank Đắk Lắk thực hiện quyết liệt, hiệu quả, kết quả thu hồi nợ xấu cao và vượt kế hoạch đề ra đầu năm (kế hoạch thu nợ xử lý rủi ro năm 2024 là 11 tỷ đồng, thực hiện 39,5 tỷ đồng; kế hoạch thu nợ xử lý rủi ro năm 2025 là 24 tỷ đồng, thực hiện 70,4 tỷ đồng).
Kết quả thanh tra về cơ bản Agribank chi nhánh Đắk Lắk thực hiện nghiêm túc các quy định của pháp luật, quy định của Ngân hàng Nhà nước và quy định nội bộ Agribank đối với hoạt động cấp tín dụng, phân loại nợ, trích lập dự phòng rủi ro và xử lý, thu hồi nợ xấu.
Tuy nhiên, qua thanh tra cũng cho thấy, vẫn còn một số tồn tại, hạn chế, sai sót như sau: Việc thu thập thông tin, tài liệu, dữ liệu chứng minh khả năng tài chính của khách hàng, phương án sử dụng vốn khả thi, mục đích sử dụng vốn hợp pháp còn tồn tại, hạn chế như: thu thập chưa đầy đủ hóa đơn (VAT), chứng từ mua bán hàng hóa, chứng từ thực hiện nghĩa vụ thuế (tối thiều 02 năm) phù hợp với doanh thu, chỉ phí của phương án vay vốn hoặc tài liệu, chứng từ còn chưa đảm bảo tính hợp lệ, độ tin cậy chưa cao như bảng kê mua bán hàng hóa không phải là sản phẩm nông, lâm, diêm nghiệp (đặc biệt là khách hàng doanh nghiệp).
Việc thẩm định, nhận xét, đánh giá tình hình sản xuất, kinh doanh của một số khách hàng còn hạn chế như: sử dụng thông tin, tài liệu do khách hàng cung cấp có độ tin cậy chưa cao (báo cáo tài chính, hóa đơn bán lẻ…) nhưng chưa thực hiện thẩm tra, xác minh bởi bên thứ ba tin cậy (kiểm toán, cơ quan thuế…) nhằm xác định hạn mức cho vay phù hợp với doanh thu, chi phí của phương án sử dụng vốn, đảm bảo việc cho vay hiệu quả, hạn chế rủi ro; một số trường hợp còn sai sót số liệu tại báo cáo tài chính với thông tin CIC; một số khách hàng tra cứu hóa đơn giá trị gia tăng không hợp lệ, thông tin nhà cung cấp không đúng, không tra cứu được thông tin hóa đơn điện tử trên hệ thống, giấy chứng nhận đăng ký hộ kinh doanh không hợp lệ hoặc tra cứu thông tin ở trạng thái ngừng hoạt động, hoàn thành/chưa hoàn thành thủ tục chấm dứt hiệu lực của MST; chưa thu thập thông tin vay vốn của khách hàng liên quan.
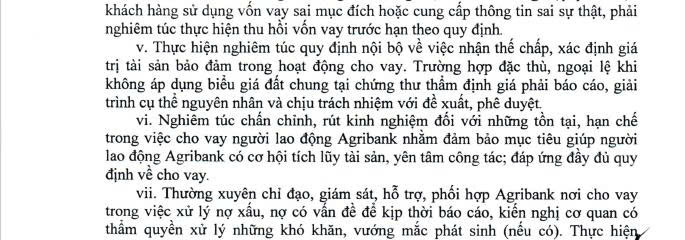
Việc thẩm định, định giá tài sản bảo đảm khoản vay đã được Agribank Đắk Lắk thuê đơn vị có chức năng thẩm định giá khảo sát, thẩm định và xác định cụ thể bảng giá đất để áp dụng chung toàn địa bàn nhưng một số đơn vị cho vay vẫn chấp nhận chứng thư thẩm định giá của khách hàng (cao hơn) cung cấp để xác định giá trị tài sản bảo đảm, làm cơ sở cho mức vay tiềm ẩn rủi ro.
Việc giải ngân vốn vay được Agribank nơi cho vay giải ngân vào tài khoản thanh toán của khách hàng (hầu hết các khoản giải ngân chọn mẫu kiểm tra) nhưng việc kiểm tra, giám sát khách hàng đã ứng vốn tự có để thanh toán, chi trả các chi phí thuộc chính phương án kinh doanh, tiêu dùng còn thiểu chặt chẽ (tài liệu, chứng từ chứng minh đã thanh toán chỉ là hóa đơn, bảng kê mua bán hàng hóa).
Việc kiểm tra, giám sát khách hàng sử dụng vốn vay đúng mục đích thỏa thuận còn hình thức, thiếu chặt chẽ (chưa thu thập đầy đủ hóa đơn (VAT) bán hàng hóa là sản phẩm nông lâm nghiệp hoặc hóa đơn mua/bán hàng hóa khác), chưa thu thập thông tin liên quan nhu cầu vay vốn của khách hàng (công nợ với chủ đầu tư, hàng hóa tồn kho…) để giám sát tình hình sản xuất, kinh doanh, sử dụng vốn của khách hàng; một số chứng từ sử dụng vốn khách hàng cung cấp chưa đảm bảo tính hợp lệ, hợp pháp, độ tin cậy chưa cao; chưa có biện pháp kiểm tra sử dụng vốn của khách hàng cho vay bằng phương thức thấu chi qua tài khoản thanh toán nhằm đảm bảo khách hàng sử dụng vốn vay vào mục đích hợp pháp, phù hợp với thỏa thuận cho vay.
Phân tích các khoản nợ xấu, nợ đã sử dụng dự phòng để xử lý rủi ro cho thấy vẫn còn tồn tại, hạn chế trong việc thẩm định, kiểm tra, giám sát khách hàng sử dụng vốn vay; một số khoản vay đã xử lý rủi ro nhưng chưa sử dụng hết các biện pháp để thu hồi (tiến hành khởi kiện).
Theo cơ quan thanh tra, nguyên nhân khách quan là khách hàng vay vốn tại Agribank chi nhánh Đắk Lắk phần lớn để phục vụ mục đích sản xuất, trồng trọt chăn nuôi và kinh doanh tại các vùng nông thôn nên việc cung cấp chứng từ, tài liệu chứng minh sử dụng vốn và tình hình sản xuất kinh doanh, chăn nuôi còn hạn chế, hóa đơn VAT mua bán hàng hóa chưa đầy đủ; một số khách hàng vay vốn để sản xuất, kinh doanh nhưng đồng thời sử dụng tiền vay để trang trải chi phí sinh hoạt của gia đình (tiêu dùng, học tập, chữa bệnh…) nên việc cung cấp chứng từ còn chưa đầy đủ.
Nguyên nhân chủ quan là trong quá trình thẩm định, phê duyệt, kiểm tra, giám sát đối với một số khách hàng còn để xảy ra sai sót, chủ quan như chựa thu thập đầy đủ thông tin, tài liệu chứng minh khách hàng đủ điều kiện vay vốn theo quy định hoặc sử dụng thông tin, tài liệu có độ tin cậy chưa cao để thẩm định; tài liệu, chứng từ giải ngân và chứng minh sử dụng vốn đúng mục đích chưa đảm bảo dẫn đến thực tế khách hàng sử dụng vốn sai mục đích.
Trách nhiệm thuộc về cán bộ, nhân viên Agribank nơi cho vay được phân công thu thập thông tin tài liệu, thẩm định, quản lý khoản vay và người phê duyệt chịu trách nhiệm đối với các tồn tại, hạn chế, sai sót được phát hiện như đã nêu tại phần kết quả thanh tra. Trường hợp xảy ra rủi ro phải chịu trách nhiệm xử lý, bồi thường theo quy định nội bộ (nếu có).
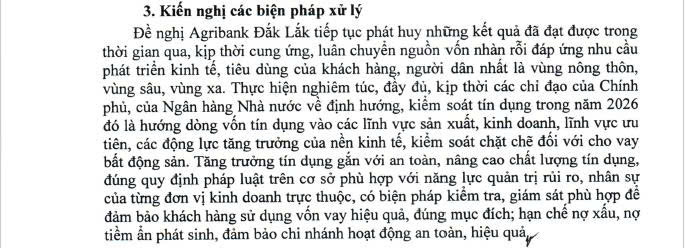
Căn cứ kết luận thanh tra, Thanh tra Ngân hàng Nhà nước Khu vực 11 đề nghị Agribank Đắk Lắk tiếp tục phát huy những kết quả đã đạt được trong thời gian qua, kịp thời cung ứng, luân chuyển nguồn vốn nhàn rỗi đáp ứng nhu cầu phát triển kinh tế, tiêu dùng của khách hàng, người dân nhất là vùng nông thôn, vùng sâu, vùng xa.
Thực hiện nghiêm túc, đầy đủ, kịp thời các chỉ đạo của Chính phủ, của Ngân hàng Nhà nước về định hướng, kiểm soát tín dụng trong năm 2026 đó là hướng dòng vốn tín dụng vào các lĩnh vực sản xuất, kinh doanh, lĩnh vực ưu tiên, các động lực tăng trưởng của nền kinh tế, kiểm soát chặt chẽ đối với cho vay bất động sản. Tăng trưởng tín dụng gắn với an toàn, nâng cao chất lượng tín dụng, đúng quy định pháp luật trên cơ sở phù hợp với năng lực quản trị rủi ro, nhân sự của từng đơn vị kinh doanh trực thuộc, có biện pháp kiểm tra, giám sát phù hợp để đảm bảo khách hàng sử dụng vốn vay hiệu quả, đúng mục đích; hạn chế nợ xấu, nợ tiềm ẩn phát sinh, đảm bảo chi nhánh hoạt động an toàn, hiệu quả.
Cơ quan thanh tra yêu cầu Giám đốc Agribank chi nhánh Đắk Lắk chỉ đạo, có biện pháp thực hiện các nội dung đối với các đơn vị cho vay, đối với phòng kiểm tra, giám sát nội bộ.